Protección de Teléfono con Tarjeta de Crédito: Cómo Funciona y Cómo Reclamar
Paga tu factura mensual con una tarjeta que ofrezca protección de teléfono y el teléfono queda cubierto contra daño y robo — normalmente hasta $800 por reclamo con $25 de deducible y un tope de $1,000 al año. La cobertura sigue a la tarjeta que paga la factura, no a la que compró el teléfono.
En esta página▾
Respuesta Rápida
Si pagas tu factura mensual de teléfono con la tarjeta de crédito adecuada, esa tarjeta cubre tu teléfono contra daño y robo — normalmente hasta $800 por reclamo con un deducible de $25, con un tope de $1,000 al año. La cobertura no está ligada al teléfono ni a la tarjeta con la que lo compraste. Está ligada a la tarjeta que paga la factura.
La mayoría de quienes tienen este beneficio no saben que lo tienen, y la mayoría de quienes lo conocen lo tienen desactivado sin darse cuenta — porque la factura mensual sale de una cuenta bancaria por débito automático.
Esa es toda la mecánica. No la compra. No la operadora. La factura.
Cómo se activa la cobertura
Hay una condición y no perdona: la factura mensual del móvil tiene que cargarse a la tarjeta.
- Pagas desde tu cuenta bancaria → sin cobertura, sin importar qué tarjetas tengas.
- Pagas con la Tarjeta A, rompes el teléfono → aplica el beneficio de la Tarjeta A.
- Pagas con la Tarjeta A, pero compraste el teléfono hace un año con la Tarjeta B → sigue siendo la Tarjeta A. La compra es irrelevante.
- Cambias el débito automático este mes → la cobertura generalmente aplica a facturas pagadas después del cambio, no retroactivamente.
Por eso conviene hacerlo hoy y no el día del incidente. El beneficio depende de tu último ciclo de facturación, y no se puede aplicar con efecto retroactivo.
Cuánto paga, tarjeta por tarjeta
Las cifras reflejan lo que publica cada emisor. Los términos cambian — revisa tu propia guía de beneficios antes de confiar en un número.
| Tarjeta | Por reclamo | Deducible | Tope anual |
|---|---|---|---|
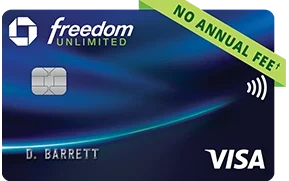
| Chase Freedom Unlimited | $800 | $25 | $1,000/año |
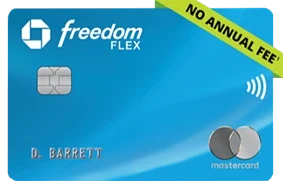
| Chase Freedom Flex | $800 | $25 | $1,000/año |
| Bilt Mastercard (retirada — cerrada a nuevas solicitudes) | $800 | $25 | — |
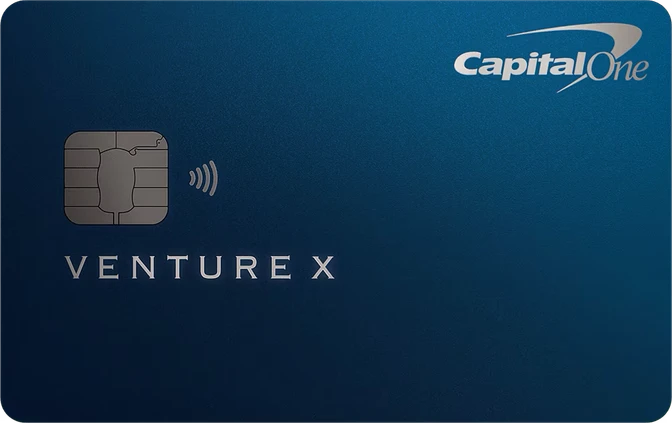
| Capital One Venture X | $800 | aplica | máx. 2 reclamos/año |
| Wells Fargo Autograph | $600 | $25 | máx. 2 reclamos/año |
| Wells Fargo Active Cash | $600 | $25 | máx. 2 reclamos/año |
| Chase Ink Business Preferred | $1,000 | $100 | hasta 3 teléfonos |
| Chase Ink Business Cash | $1,000 | $100 | hasta 3 teléfonos |
| Chase Ink Business Unlimited | $1,000 | $100 | hasta 3 teléfonos |
| Capital One Spark Cash Plus | $800 | $100 | teléfonos de empleados |
Vale la pena notar dos patrones.
Las tarjetas de consumo tienen el deducible más bajo. Un deducible de $25 sobre un reclamo de $800 es un producto muy distinto a uno de $100, y son las tarjetas Chase y Wells Fargo sin cuota anual las que lo llevan.
Las tarjetas de negocio cubren más líneas. La familia Ink cubre hasta tres teléfonos en la factura — líneas de empleados incluidas — lo cual importa si manejas un plan familiar o un equipo pequeño por una sola cuenta.
Lo que cuesta que lo haga la operadora
| Plan de la operadora | Beneficio de la tarjeta | |
|---|---|---|
| Costo mensual | unos $9 por línea | $0 — incluido |
| Costo anual | unos $108 por línea | $0 |
| Deducible | comúnmente $99–$249 | $25 en la mayoría de tarjetas de consumo |
| Requiere | inscribirse y pagar | pagar la factura con la tarjeta |
Al momento de escribir, la protección de dispositivo costaba unos $8.99 en AT&T, $10 en T-Mobile y $4.95–$7.95 en Verizon, con deducibles reportados de hasta $249 por un equipo perdido.
En dos líneas eso son unos $216 al año por algo que una tarjeta en tu cartera quizá ya hace — con un deducible un orden de magnitud menor.
Una advertencia honesta: los planes de la operadora suelen cubrir pérdida, y la mayoría de los beneficios de tarjeta no. La cobertura de tarjeta suele ser daño y robo. Si eres de los que dejan teléfonos en los taxis, esa diferencia quizá valga el costo. Si no, estás pagando $108 al año por un duplicado.
El orden para presentar un reclamo
Los reclamos se rechazan por el papeleo, no por el fondo. Hazlo en orden.
- Revisa la factura primero. Confirma que la factura del mes anterior al incidente se cargó a la tarjeta. Si no fue así, no hay reclamo.
- Reporta el robo a la policía. Los reclamos por robo casi siempre requieren un reporte. Hazlo pronto.
- Fotografía el daño. El dispositivo, la pantalla, el número de serie o IMEI si puedes obtenerlo.
- Consigue la factura de la operadora que muestre el pago con la tarjeta. Ese es el documento que prueba la elegibilidad.
- Consigue un presupuesto de reparación o factura de reemplazo. Un documento detallado, no una captura de pantalla de un precio.
- Preséntalo ante el administrador del beneficio, no ante el banco. El número está en la guía de beneficios de tu tarjeta; la línea principal del banco normalmente no puede abrir un reclamo.
- Preséntalo dentro del plazo. Los administradores imponen una fecha límite desde el incidente, y es corta. No esperes a la reparación.
Razones comunes por las que falla un reclamo
- La factura se pagó desde una cuenta bancaria, no con la tarjeta.
- La factura relevante se pagó después del incidente y no antes.
- El teléfono se perdió en vez de dañarse o ser robado.
- Sin reporte policial para un reclamo por robo.
- Presentado después del plazo del administrador.
- La línea no estaba en la factura que pagó la tarjeta — común cuando un plan familiar se divide entre pagadores.
Qué hacer esta semana
- Abre tu cuenta de la operadora y mira el método de pago.
- Si es una cuenta bancaria, y tienes una de las tarjetas de arriba, mueve el débito automático a esa tarjeta.
- Revisa cuánto paga realmente esa tarjeta — la cifra por reclamo y el deducible.
- Luego cancela el complemento de la operadora, si lo tienes y no necesitas cobertura por pérdida.
Un cambio de diez minutos que convierte una factura que ya pagabas en un seguro al que ya tenías derecho.
Recibe alertas semanales de tarjetas
Digest dominical de bonos elevados. Un email, cero spam.
Tarjetas mencionadas en esta guía
Preguntas frecuentes
¿El teléfono tiene que haberse comprado con la tarjeta?
¿Se cubre un teléfono perdido?
Cambié el débito automático hoy — ¿ya estoy cubierto?
Guías relacionadas
Selección de tarjetas
Mejores tarjetas de crédito con seguro de viaje en 2026
12 min
Selección de tarjetas
Mejores tarjetas de crédito para protección de compra en 2026
8 min
Reglas y mecánica
Cobertura Primary vs Secondary de Autos de Alquiler: Qué Tarjetas Te Dan Primary
9 min
Selección de tarjetas
Mejores tarjetas de crédito para Amazon 2026: Prime Visa, opciones sin Prime y la jugada para Prime Big Deal Days
10 min
Noticias relacionadas
chase · Jun 9, 2026
Lanzamiento Chase Disney Inspire Visa: AF $99, welcome $400 — ¿vale un slot 5/24?
industry · Jun 2, 2026
Los mayores cambios en tarjetas de crédito de 2026: retrospectiva de mitad de año
chase · Jun 2, 2026
Bonus de 20% Chase a Flying Blue mayo 2026: retrospectiva
chase · Jun 2, 2026
Chase Ultimate Rewards 2026: cash-back + Points Boost