Primary vs Secondary покриття оренди авто: які картки дають Primary
Primary покриття оренди авто платить орендній компанії напряму, без звернення до вашого особистого автостраховика. Серед карток каталогу Chase Sapphire Preferred, Chase Sapphire Reserve, World of Hyatt і Capital One Venture X несуть справжнє primary coverage на персональній оренді; більшість no-AF cashback карток і Amex Gold — лише secondary.
На цій сторінці▾
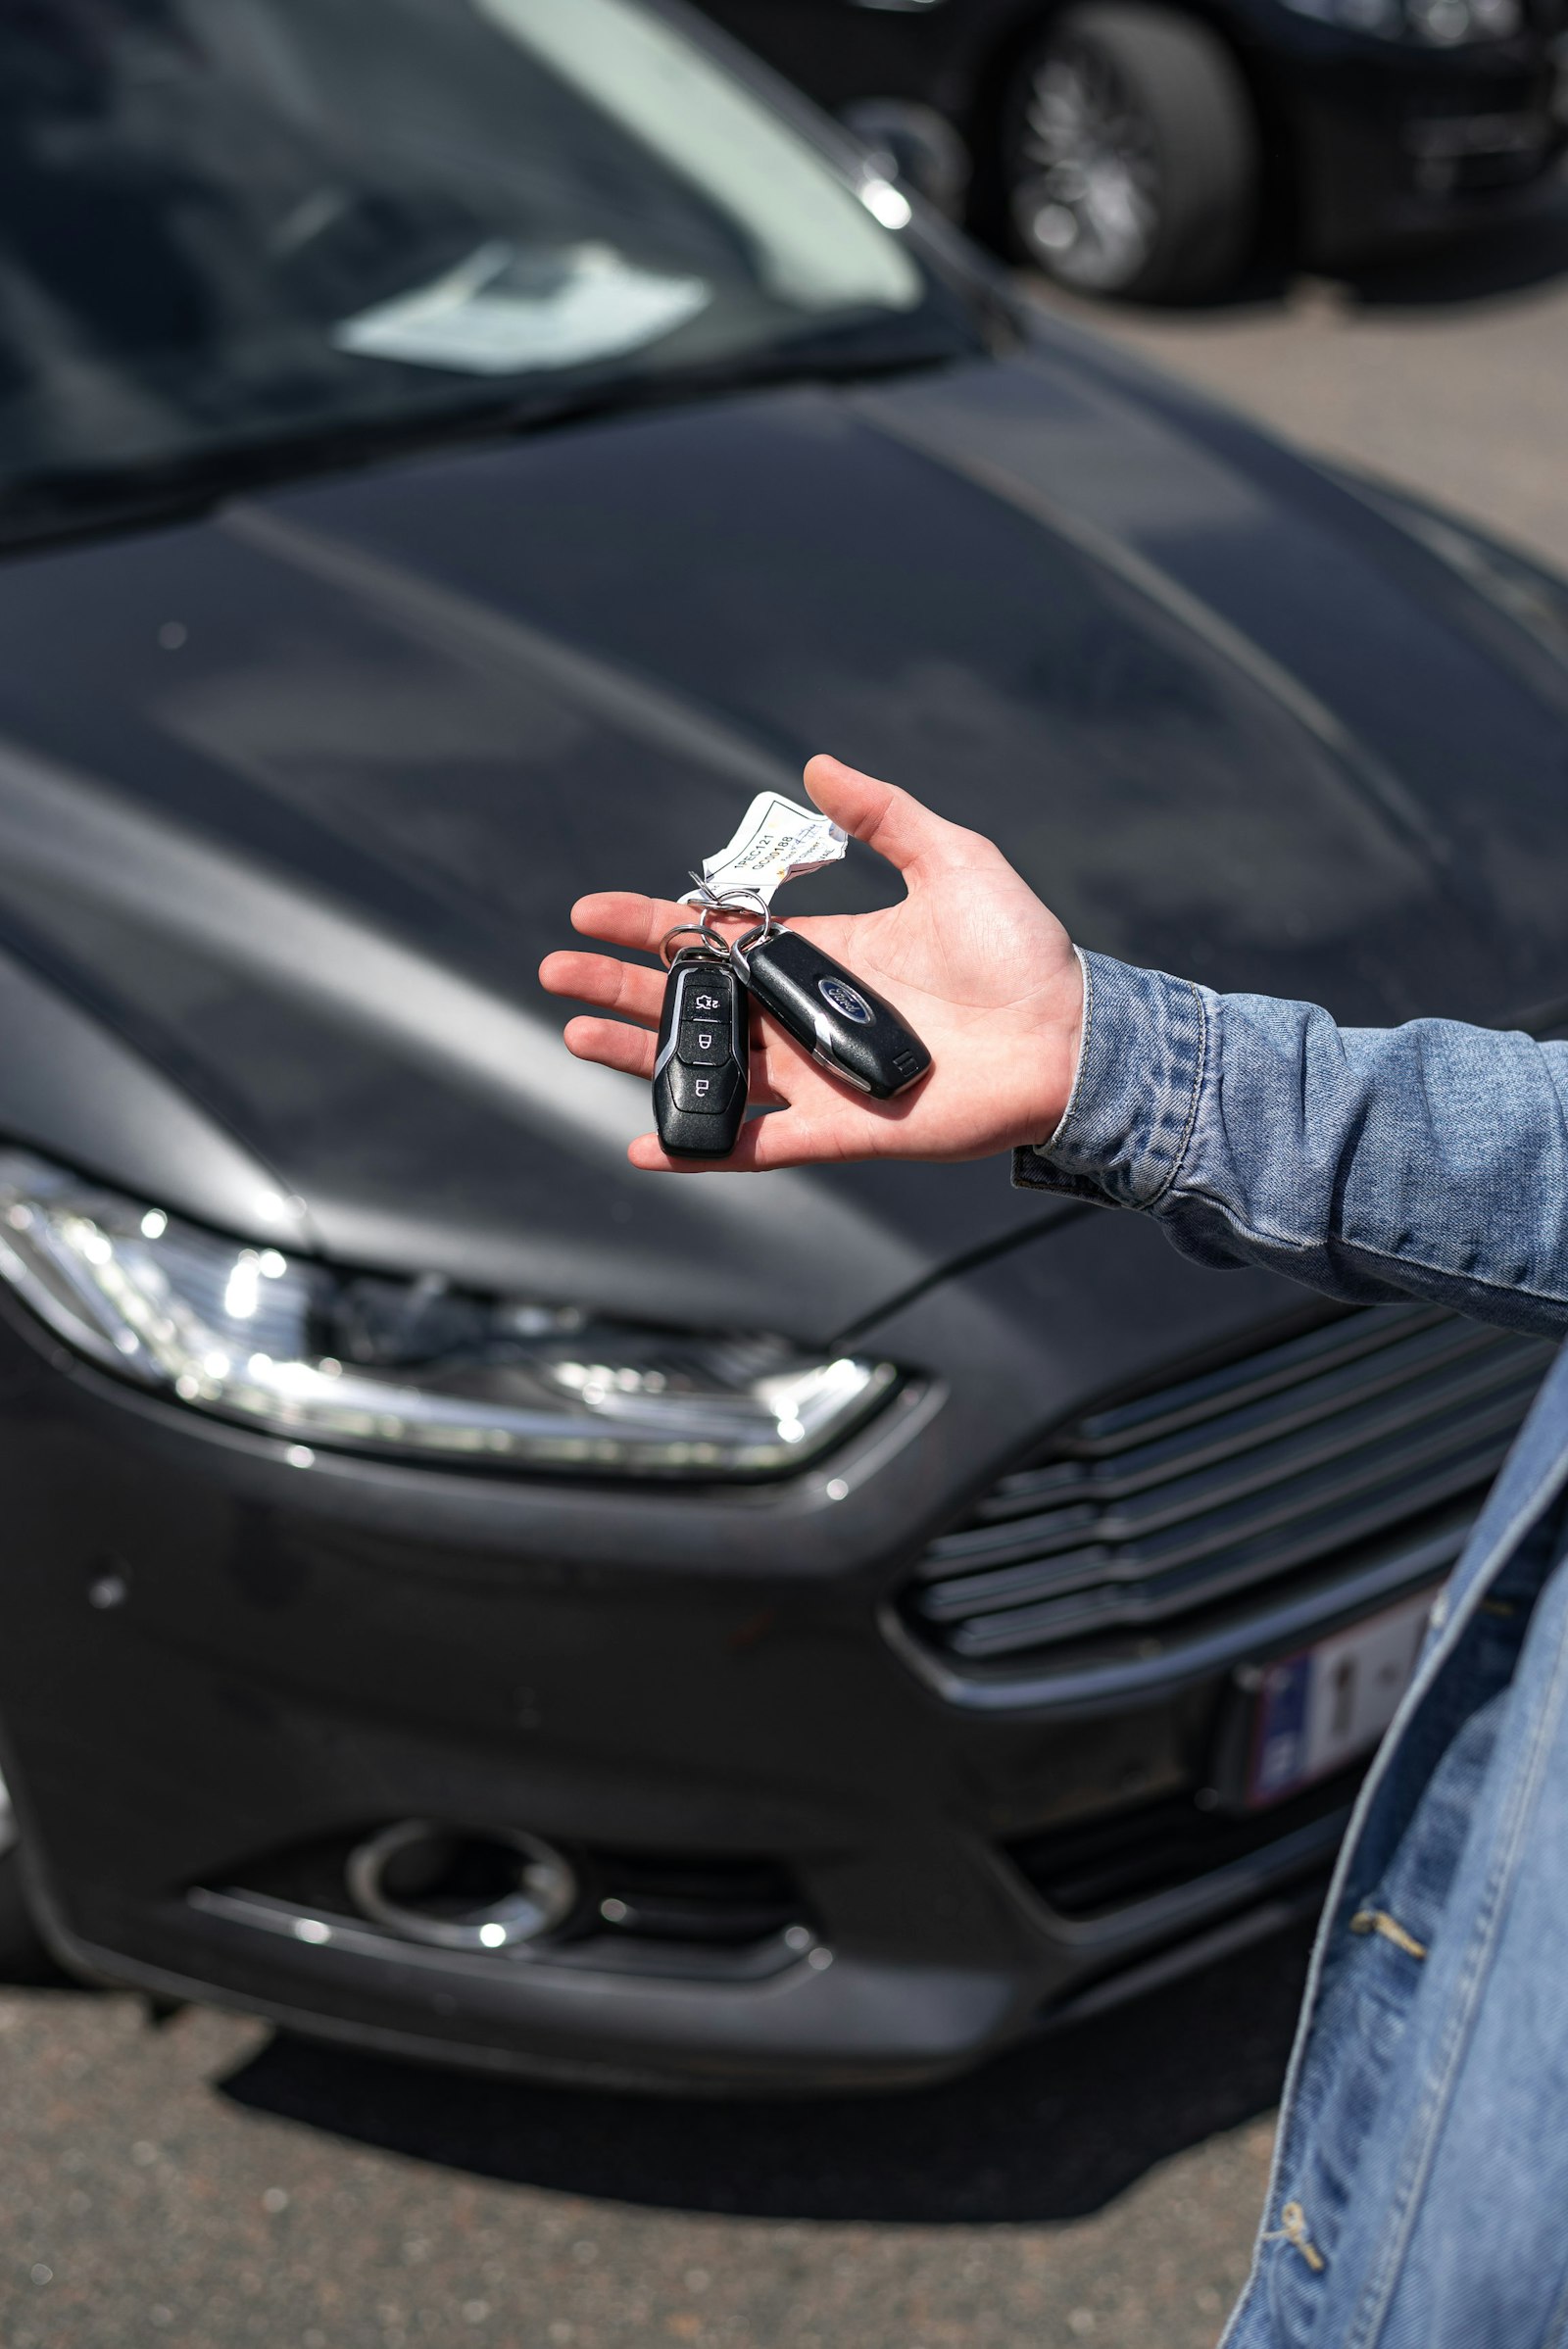
Тематична колекція
Частина колекції Правила банків
Переглянути всі 14 статті
Дрібна аварія з орендованим авто може коштувати дорожче за сам переліт — $3000–$8000 пошкоджень кузова звичайна справа, а не та карта означає подання claim через власну автостраховку, оплату deductible $500–$1000 і зростання премії на наступні три роки. Primary rental car coverage на правильній карті прибирає все це. Проблема: карт зі справжнім primary coverage менше, ніж більшість думає, а винятки — екзотичні авто, оренда понад 15 чи 31 день, короткий список країн — саме те місце, де claims відхиляють.
Quick answer
Primary coverage платить орендній компанії напряму; ваша особиста автостраховка не зачіпається. Secondary coverage платить лише те, що не покрив ваш страховик — спочатку подаєте claim йому, платите deductible, а карта покриває залишок. Серед карт каталогу Sapphire Preferred, Sapphire Reserve, World of Hyatt і Venture X несуть справжнє primary coverage на звичайній персональній оренді. Strata Premier стає primary тільки за межами країни вашого проживання. Ink Preferred — primary для business-оренди та будь-якої оренди за кордоном, але лише secondary для персональної домашньої оренди — цю дрібну деталь пропускає більшість власників.
- Primary = подаєте claim напряму claims-адміністратору карти, особиста страховка не зачеплена, без deductible
- Secondary = спочатку платить ваш страховик, карта покриває тільки різницю (ваш deductible плюс усе, що страховик відхилив)
- У Amex Platinum немає безкоштовного primary-бенефіту — їхній Premium Car Rental Protection платний add-on $12.25–$24.95 за оренду, стає primary тільки після enrollment до поїздки
- Покриття обмежене 31 днем поспіль на більшості карт, 15 днями в домашній країні на Venture X
- Ірландія, Ізраїль і Ямайка — жорсткі винятки майже в кожному Visa та Mastercard benefit guide
Ключовий висновок: primary coverage означає, що карта платить першою, а ваш автостраховик взагалі не дізнається; secondary coverage означає, що спочатку платить страховик, а карта лише дочищає залишок.
Primary vs secondary простими словами
Різниця — не маркетинговий термін, вона змінює те, що відбувається в момент, коли ви в'їжджаєте в бетонний стовп.
При secondary coverage ремонт дверей і крила на $4500 йде спочатку через вашого автостраховика. Ви платите свій deductible $500–$1000. Claim залишається у вашій історії водіння три-п'ять років, і навіть один claim з вашої вини зазвичай додає $200–$600 на рік до премії — $600–$1800 сумарно за цей період. Тільки після оплати страховиком secondary-бенефіт карти відшкодовує залишок: ваш deductible і все, що страховик відмовився покрити.
При primary coverage ви подаєте той самий claim на $4500 напряму claims-адміністратору карти (у Chase — Card Benefit Services; у Capital One — сторонній claims-адміністратор). З вашим особистим страховиком взагалі не контактують. Без deductible, без claim в історії водіння, без зростання премії. Компроміс — ліміт покриття, зазвичай $50 000–$75 000 за оренду, і список винятків, який повністю анулює бенефіт, якщо ви орендуєте не ту машину, не в тій країні чи на занадто багато днів.
💡 Pro tip — Primary coverage — це бенефіт для rental-агентства, а не заміна загальної автостраховки. Peer-to-peer платформи (Turo) і погодинні car-share сервіси (Zipcar) зазвичай не вважаються "rental agency" за визначенням більшості карт — прочитайте гайд найкращі карти для road trips, перш ніж припускати, що Turo-бронювання покрите.
Ключовий висновок: secondary coverage коштує вам deductible ($500–$1000) і удару по премії на кілька років ($600–$1800); primary coverage не коштує нічого з кишені, якщо оренда, країна і термін вкладаються в правила карти.
Які карти каталогу реально дають primary coverage
Тип покриття — за кожною картою окремо, і кілька широко рекомендованих travel-карт — лише secondary, факт, який дивує багатьох власників посеред claim.
| Карта | Annual fee | Покриття на персональній оренді | Ліміт оренди | Максимум покриття |
|---|---|---|---|---|
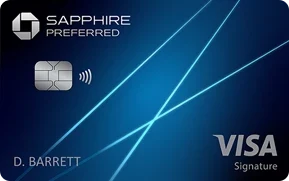
| Sapphire Preferred | $95 | Primary, worldwide | 31 день | $60 000 |
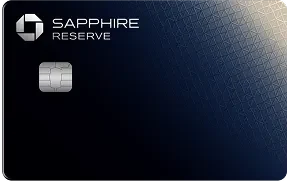
| Sapphire Reserve | $795 | Primary, worldwide | 31 день | $75 000 |
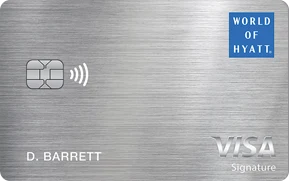
| World of Hyatt | $95 | Primary, worldwide | 31 день | $60 000 |
| Venture X | $395 | Primary | 15 днів (US) / 31 день (за кордоном) | $75 000 |
| Strata Premier | $95 | Secondary всередині країни, primary поза країною проживання | 31 день | Actual cash value |
| Ink Preferred | $95 | Primary для business-оренди чи будь-якої оренди поза US; secondary для персональної US-оренди | 31 день | $60 000 |
| Amex Platinum | $895 | Немає безкоштовного primary — платний Premium Car Rental Protection ($12.25–$24.95/оренда) стає primary після enrollment | 42 дні | Залежить від штату |
| Amex Gold | $325 | Лише secondary | — | $75 000 |
| Delta Gold | $150 | Лише secondary | — | $75 000 |
| Freedom Unlimited | $0 | Лише secondary | — | — |
| Venture | $95 | Лише secondary | — | — |
Якщо ваша єдина travel-карта — no-AF cashback карта чи Amex Gold, ви несете secondary coverage, не знаючи про це. Дивіться огляд Chase Sapphire Preferred, огляд Chase Sapphire Reserve, гайд по бенефітах Capital One Venture X чи огляд Citi Strata Premier, якщо вирішуєте, яку з них додати під конкретну поїздку.
Ключовий висновок: Sapphire Preferred, Sapphire Reserve, World of Hyatt і Venture X — primary на звичайній персональній оренді; Strata Premier і Ink Preferred — умовно primary; майже кожна no-AF cashback карта і Amex Gold/Amex Platinum без enrollment — лише secondary.
Винятки, на яких попадаються
Primary coverage не безумовне. Чотири категорії винятків пояснюють більшість відхилених claims, про які чує CreditPoints:
Клас авто. Власний benefit guide Chase називає Ferrari, Lamborghini, Porsche, Jaguar і Corvette як виключені — high-value і "exotic" класи зазвичай анулюють бенефіт у гайді будь-якого емітента, не тільки Chase. Повнорозмірні cargo-вени, пікапи вище певного класу й off-road/off-lease машини теж часто виключені.
Термін оренди. Sapphire Preferred і Sapphire Reserve анулюють покриття повністю — не тільки зайві дні — після 31 дня поспіль. Venture X обмежений 15 днями всередині країни проживання, розширюючись до 31 тільки при оренді за кордоном. Оренда на 32 дні — це не "31 день покритий, один день без покриття" — це без покриття з першого дня.
Виключені країни. Ірландія (Республіка і Північна), Ізраїль і Ямайка — названі винятки в PDF benefit guide у Visa та більшості емітентів. Орендуйте авто в будь-якій з цих трьох країн, і primary — чи secondary — бенефіт карти просто не застосовується; локальний CDW на стійці чи окрема поліса — єдине доступне покриття.
Обов'язкова локальна страховка. Австралія і Нова Зеландія — не жорсткі винятки, але обидві країни вимагають мінімальний рівень collision coverage за законом. Бенефіт вашої карти стає доповненням до цієї обов'язкової локальної страховки, а не повною заміною — ви все одно платитимете за якийсь локальний захист на стійці.
⚠️ Головна помилка — Припускати, що primary coverage подорожує з вами всюди, де карта. Оренда в Ізраїлі, Ірландії чи на Ямайці на Sapphire Reserve і відмова від стійкового damage waiver залишає вас з нульовим покриттям, не "secondary" — повна незахищеність особистою страховкою на машині, яку ви, можливо, ніколи не забирали додому.
Ключовий висновок: екзотичні/luxury класи авто, оренда понад 15–31 день і оренда в Ірландії, Ізраїлі чи на Ямайці повністю анулюють покриття карти; Австралія і Нова Зеландія вимагають обов'язкову локальну страховку поряд з бенефітом карти.
Що реально вимагає "decline the counter CDW"
Механіка звучить просто і все одно ловить людей:
- Відмовтеся від власного CDW/LDW орендної компанії на стійці — не підписуйте його навіть "про всяк випадок". Прийняття стійкового waiver робить покриття орендної компанії primary замість вашого, і стакінг з бенефітом карти — зайва трата, а не додатковий захист.
- Оплатіть всю оренду схваленою карткою — повну суму, не депозит однією карткою і залишок кешем чи іншою карткою. Часткова оплата — найчастіша причина відмови в claim у емітентів.
- Будьте вказані в договорі оренди як орендар, чи як authorized additional driver там, де умови карти це дозволяють. Невказаний водій в аварії зазвичай не покритий умовами жодного емітента.
- Бронюйте через саму орендну компанію, коли можливо. Бронювання через third-party OTA (Expedia, Priceline) можуть працювати, але якщо ви платите депозит OTA однією карткою, а залишок на стійці іншою, ви порушили правило №2, самі того не помітивши.
Ключовий висновок: відмовтеся від стійкового damage waiver, оплатіть 100% оренди схваленою карткою і переконайтесь, що ваше ім'я в договорі оренди — пропустіть будь-яке з трьох, і claim відхилять незалежно від типу покриття.
Як подати claim
Документація вирішує, чи оплатять claim на $4000 за шість тижнів, чи відхилять за технічною причиною.
- Повідомте про пошкодження чи крадіжку орендній компанії негайно і отримайте копію договору оренди плюс звіт компанії про пошкодження. Оформіть поліцейський протокол при крадіжці чи травмі — кілька емітентів вимагають його перш, ніж відкриють claim.
- Зателефонуйте claims-адміністратору карти у вікні повідомлення (Citi вимагає claims протягом 180 днів з інциденту; більшість емітентів хочуть повідомлення протягом 30–60 днів, навіть якщо фінальні документи займають більше часу). Номер — у Guide to Benefits чи на звороті карти.
- Подайте документи: договір оренди, деталізовану кошторис ремонту чи інвойс від орендної компанії, доказ відмови від стійкового CDW і поліцейський протокол, якщо застосовно.
- Очікуйте рішення за чотири-вісім тижнів після того, як файл повний — неповна подача — найчастіша причина затримки.
Real use case: орендар з Venture X в'їжджає орендованим у Hertz авто в стовп паркувального гаража, спричиняючи $4200 пошкоджень дверей і бампера. На стійці відмовився від власного CDW Hertz і оплатив всю оренду $612 карткою Venture X. Claims-адміністратор Capital One оплачує інвойс на ремонт $4200 напряму Hertz. До особистої страховки Geico орендаря ніхто не звертається — без deductible $500, без claim в історії водіння, і орієнтовно $450–$900 зекономлено на вищій премії за наступні три роки проти проходження того самого claim через особисту страховку.
Ключовий висновок: повідомляйте протягом днів, подавайте договір оренди плюс деталізовану документацію пошкодження, очікуйте чотири-вісім тижнів для повного файлу — пропуск поліцейського протоколу при крадіжці — найчастіша причина, чому claim за primary coverage застрягає.
Decision framework: чи достатньо покриття карти для цієї поїздки
Якщо ви орендуєте всередині країни 2–3+ рази на рік і хочете перестати платити $15–$30/день за стійковий CDW, карта, яка вже є primary (без додаткового AF понад те, що ви й так несете), економить приблизно $45–$150 за оренду на пропущених стійкових зборах, на додачу до захисту від $500–$1000 незахищеного deductible, який залишає secondary-only карта.
Якщо ви вже витрачаєте достатньо, щоб виправдати travel-картку за $95 — Sapphire Preferred окупає свій AF $95 в уникненому стійковому CDW приблизно за 3–4 дні оренди на рік, ще до підрахунку value від нарахування points.
Якщо ваша поїздка включає Ірландію, Ізраїль, Ямайку, оренду понад 31 день чи машину exotic-класу, primary-бенефіт жодної карти каталогу туди не дотягується — закладіть $9–$14/день на окремий продукт (Allianz, AIG) чи прийміть стійковий CDW для цього етапу.
Якщо ви орендуєте для бізнесу чи за кордоном у відрядженні, Ink Preferred автоматично перемикається на primary — пропустіть окрему покупку.
| Сценарій оренди | Застосовне покриття | Що закладати в бюджет |
|---|---|---|
| Домашня оренда, стандартний седан, ≤31 день, на Sapphire Preferred | Primary, ліміт $60 000 | $0 дод. — відмовтесь від стійкового CDW |
| Домашня оренда на Amex Gold чи no-AF cashback картці | Лише secondary | Ваш deductible $500–$1000 залишається незахищеним |
| Оренда в Ірландії, Ізраїлі чи на Ямайці | Жодна карта каталогу не покриває | $9–$14/день окрема поліса чи стійковий CDW |
| Exotic/luxury клас (Ferrari, Porsche, Corvette) | Виключено у кожного емітента | Стійковий CDW чи окрема поліса |
| Business-оренда за кордоном на Ink Preferred | Primary, ліміт $60 000 | $0 дод. |
Для міжнародних поїздок за межами виключених країн primary coverage на Sapphire Reserve чи Venture X зазвичай їде з вами — список країн вище короткий, і це виняток, а не правило.
Ключовий висновок: для звичайної домашньої і більшості міжнародних оренд primary-картки повністю усувають витрату на стійковий CDW; для виключених країн і класів авто закладайте окрему денну ставку замість припущення, що картка вас покриває.
Отримуй щотижневі сповіщення про картки
Недільний дайджест підвищених бонусів. Один лист, нуль спаму.
Картки, згадані в гайді
Часті питання
У чому різниця між primary і secondary страховкою оренди авто?
Які картки дають primary покриття оренди авто на персональній оренді?
Чи працює страховка оренди авто за кредитною карткою в Ірландії чи Ізраїлі?
Скільки днів я можу орендувати авто і все ще бути покритим карткою?
Чи потрібно відмовитись від власної страховки орендної компанії, щоб отримати покриття карткою?
Скільки у мене часу, щоб подати claim за страховкою оренди авто через картку?
Пов'язані гайди
Стратегія
Chase Sapphire Preferred — огляд 2026: оновлені привілеї, новий курс у Hyatt, чи варта $95?
12 хв
Підбірки карток
Огляд Chase Sapphire Reserve 2026: чи варта річна плата $795?
12 хв
Стратегія
Capital One Venture X: Усі переваги (2026)
12 хв
Підбірки карток
Огляд Citi Strata Premier 2026: найкраща тревел-картка за $95, яку ви не помічаєте
12 хв
Схожі новини
chase · Jun 10, 2026
Коефіцієнт трансферу Chase → Hyatt 4:3: що це означає для Sapphire Preferred та Ink Business Preferred
hyatt · Jun 3, 2026
Hyatt щойно додав новий перк для Globalist, Explorist та власників карток — ось що зміниться 30 червня
hyatt · Jun 2, 2026
Зміна чарту Hyatt щойно переоцінила твої бали Chase
chase · Jun 2, 2026
Chase Ultimate Rewards 2026: кешбек + Points Boost
Картки цієї екосистеми
Considering switching?