El pop-up jail de Amex explicado: por qué no ves la oferta de bienvenida (y cómo salir)
El pop-up de Amex es un aviso de elegibilidad mostrado durante una solicitud, antes de cualquier consulta de crédito, que dice que no recibirás la oferta de bienvenida de esa tarjeta. Se activa si has tenido la tarjeta antes o si Amex juzga que tu patrón de aperturas, cierres, transferencias de saldo y uso de bono-e-inactividad es abuso de ofertas de bienvenida. Es por tarjeta, así que prueba cada una iniciando una solicitud y deteniéndote en el pop-up. Nunca continúes; usa tus tarjetas Amex existentes con normalidad durante 60-120 días, no solicites nada y vuelve a probar.
En esta página▾
Colección temática
Parte de la colección Reglas de los Emisores
Explorar 19 artículos
"Pop-up jail" es el nombre que la comunidad da a una pantalla que American Express muestra durante la solicitud de una tarjeta, antes de cualquier consulta de crédito, que dice que no eres elegible para la oferta de bienvenida de esa tarjeta. No es un rechazo: Amex te aprobará igualmente y cobrará la cuota anual si continúas. Es Amex diciéndote, por adelantado, que el bono de 100,000 o 175,000 puntos por el que solicitaste no se acreditará. Entender por qué aparece, cómo comprobarlo en cualquier tarjeta sin consulta y qué lo elimina es la diferencia entre un primer año con Amex que vale $2,000 y uno que cuesta $895 por nada.
Abajo: qué dice el pop-up y cuándo se activa, los cinco detonantes detrás de él, cómo probar tu elegibilidad para cada tarjeta Amex en diez minutos, qué saca realmente a la gente de ahí y la única excepción — las ofertas "sin lenguaje de por vida" — que evita por completo la regla de una vez en la vida.
Quick answer
El pop-up de Amex aparece en la página de solicitud después de introducir tus datos y antes de que Amex consulte tu crédito. Indica que, según tu historial con tarjetas American Express, no eres elegible para recibir la oferta de bienvenida, y pregunta si quieres continuar. Se activa por dos razones publicadas — has tenido esa tarjeta antes, o Amex te considera un riesgo de abuso de ofertas de bienvenida según el número de tarjetas que has abierto y cerrado, tu historial de transferencias de saldo y cómo usaste tarjetas anteriores — y se comprueba por tarjeta, así que puedes estar bloqueado en la Platinum y libre en la Gold. La solución es tiempo y uso normal: de tres a seis meses de gasto ordinario en las tarjetas Amex que ya tienes, sin solicitudes nuevas y sin cancelaciones.
- No es un rechazo. Continuar te da la tarjeta, la cuota y ningún bono. Cierra la ventana.
- Se comprueba antes de la consulta dura. Puedes probar la elegibilidad de cualquier tarjeta iniciando una solicitud y deteniéndote en el pop-up: sin consulta, sin registro.
- Es por tarjeta, no por cuenta. Un pop-up en una tarjeta no dice nada sobre otra; prueba cada una.
- Dos detonantes publicados: una vez en la vida, y un patrón de abuso de ofertas de bienvenida (muchas aperturas y cierres, uso de bono-y-abandono, transferencias de saldo).
- La salida: usa tus tarjetas Amex existentes para gasto real durante unos meses y vuelve a probar.
💡 Pro tip — Prueba antes de necesitar la respuesta. Inicia una solicitud para cada tarjeta Amex que puedas querer el próximo año, detente en el pop-up o en el botón de enviar y anota cuáles pasan. Tarda diez minutos, no genera consulta y te dice qué ofertas de bienvenida están realmente disponibles para ti antes de que aparezca una oferta fuerte.
Qué dice realmente el pop-up
La redacción exacta varía ligeramente según la tarjeta, pero la sustancia es constante: según tu historial con ofertas para titulares de tarjetas American Express, no eres elegible para recibir la oferta de bienvenida de esta tarjeta; ¿quieres continuar con tu solicitud? Dos cosas son ciertas en ese momento:
- No ha habido consulta de crédito. La verificación de elegibilidad se ejecuta sobre los registros propios de Amex antes de que se envíe la solicitud. Cerrar la página no deja rastro en tu reporte de crédito.
- La tarjeta en sí sigue disponible. Si haces clic para continuar, Amex evalúa la solicitud con normalidad. La aprobación significa la tarjeta, la cuota anual y cada beneficio, menos la oferta de bienvenida.
El segundo punto es donde se pierde el dinero. Una Platinum aprobada a través de un pop-up cuesta $895 y entrega los créditos y las salas VIP, lo que puede estar bien, pero los 175,000 puntos que hacían valiosa la solicitud nunca llegan. Salvo que los beneficios de la tarjeta por sí solos justifiquen la cuota, la respuesta correcta a un pop-up es cerrar la ventana. La guía de la regla de una vez en la vida de Amex cubre la regla de elegibilidad que el pop-up aplica.
Los cinco detonantes
Amex publica dos razones en los términos de sus ofertas y la comunidad ha documentado tres patrones más. En orden aproximado de frecuencia:
| Detonante | Qué significa | Publicado u observado |
|---|---|---|
| 1. Has tenido esta tarjeta antes | La regla de una vez en la vida. Cualquier versión previa del mismo producto — incluida una a la que cambiaste o desde la que cambiaste — cuenta, aunque sea de hace años | Publicado: "puedes no ser elegible si tienes o has tenido esta tarjeta" |
| 2. Velocidad de ofertas de bienvenida | Varias ofertas de bienvenida de Amex ganadas en poco tiempo, sobre todo con las tarjetas apenas usadas tras el gasto mínimo | Publicado: Amex considera "el número de tarjetas que has abierto y cerrado" |
| 3. Uso de bono-y-abandono | Tarjetas usadas hasta el requisito de gasto y luego inactivas, o canceladas dentro del primer año | Observado; la causa más común para quien nunca tuvo la tarjeta |
| 4. Historial de transferencias de saldo y cancelaciones | Un historial de mover saldos o cerrar tarjetas Amex poco después de abrirlas | Publicado: Amex considera "tu historial con transferencias de saldo" y las tarjetas abiertas y cerradas |
| 5. Demasiadas solicitudes recientes a Amex | Múltiples solicitudes a Amex en los últimos meses, independientemente de la regla de aprobación de 2 en 90 | Observado; se solapa con la velocidad |
Lo importante de los detonantes 2-5 es que se trata de un patrón, no de un acto aislado. Una Gold ganada y usada con normalidad no encierra a nadie. Tres tarjetas en seis meses, cada una gastada hasta el requisito y luego dejada en un cajón, sí.
Conclusión clave: si nunca has tenido la tarjeta y aun así ves el pop-up, Amex ha decidido que tu uso reciente parece caza de bonos. La cura es parecer un cliente durante unos meses.
Cómo comprobar tu elegibilidad para cualquier tarjeta en diez minutos
Como la verificación se ejecuta antes de la consulta dura, puedes hacerla tú mismo:
- Inicia sesión en tu cuenta Amex, para que la solicitud se rellene sola y Amex pueda cruzar tu historial.
- Abre la página de solicitud de la tarjeta que te interesa, desde el sitio de Amex o desde un enlace de referido si alguien de tu hogar tiene uno.
- Rellena el formulario hasta el punto de envío. Si no eres elegible para la oferta, el pop-up aparece aquí.
- Si no aparece el pop-up, eres elegible para esa oferta en esa tarjeta; si no estás listo para solicitar, cierra la página. No se registra ninguna consulta en ningún caso.
- Repite con cada tarjeta de tu lista. La elegibilidad es específica por tarjeta.
Dos advertencias. No hagas clic en "continuar" a través del pop-up por accidente: eso envía la solicitud. Y una comprobación limpia hoy no garantiza el mes que viene: la velocidad y el uso se siguen evaluando. Vuelve a probar la semana en que realmente solicites.
Cuánto dura, y qué lo elimina
Amex no publica una duración, y la experiencia de la comunidad es que el pop-up jail es un juicio continuo, no una sentencia fija. Lo que funciona de manera consistente:
- Usa las tarjetas Amex que ya tienes para gasto ordinario — supermercado, restaurantes, suscripciones — durante tres a seis meses. No el gasto mínimo; uso real y recurrente. Es el único cambio que la mayoría reporta como el que eliminó el pop-up.
- Deja de solicitar tarjetas Amex durante esa ventana. Cada solicitud es otro dato para el detonante de velocidad.
- No canceles nada, y evita cancelar una tarjeta dentro de su primer año en cualquier momento de tu historial con Amex si puedes; los cierres poco después de los bonos son el patrón que Amex está filtrando.
- Mantén los saldos pagados por completo, y evita transferencias de saldo hacia o desde tarjetas Amex.
- Vuelve a probar cada mes con la comprobación de diez minutos. Los reportes se agrupan alrededor de 60-120 días de uso normal antes de que desaparezca el pop-up.
Lo que no funciona de forma fiable: solicitar a través de otro enlace de referido, solicitar la versión de negocios en vez de la personal, o llamar a Amex para preguntar: los representantes no pueden ver ni anular la decisión de elegibilidad para la oferta. Algunos titulares reportan resultados distintos entre tarjetas personales y de negocios porque se evalúan por separado, pero eso es una comprobación por tarjeta, no una vía de escape.
La excepción: ofertas "sin lenguaje de por vida"
Amex a veces extiende ofertas de bienvenida dirigidas cuyos términos omiten la cláusula de una vez en la vida; la comunidad las llama ofertas NLL, o no-lifetime-language. Llegan por correo, como avisos de "oferta especial" dentro de la app o la cuenta en línea de Amex, y ocasionalmente por enlaces de referido, sobre todo para tarjetas de negocios. Una oferta NLL puede pagar un bono de bienvenida en una tarjeta que ya tuviste, que es la única forma legítima de sortear el detonante 1. Lee los términos de la propia oferta antes de solicitar: si la frase de una vez en la vida no aparece, es NLL; si aparece, el pop-up te tratará como a cualquier otro titular previo. La guía de una vez en la vida cubre cómo aparecen estas ofertas y cómo leerlas.
Caso real: ocho meses, cuatro tarjetas, un pop-up
Un titular abre la Amex Gold en enero, la Delta Gold en marzo, la Hilton Surpass en junio y la Amex Platinum en agosto, cumpliendo cada oferta de bienvenida y moviendo luego el gasto a la tarjeta más nueva. En septiembre, una solicitud para la Amex Business Gold muestra el pop-up. Ninguna solicitud individual tenía nada de malo; cuatro bonos en ocho meses, con tres tarjetas inactivas tras sus requisitos de gasto, es el patrón de velocidad y bono-y-abandono.
La solución tardó cuatro meses: $1,500 al mes de supermercado y restaurantes en la Gold, la Platinum usada para cada vuelo y hotel, pago automático en las cuatro, sin solicitudes, sin cancelaciones. Una nueva prueba en enero pasó, y la oferta de bienvenida de la Business Gold — unos $1,500 a 1.5 centavos — se acreditó en abril. El costo del pop-up no fue un rechazo; fue un retraso de cuatro meses y la necesidad de mantener cuatro tarjetas realmente activas.
Marco de decisión: qué hacer cuando ves el pop-up
| Situación | Haz esto |
|---|---|
| Pop-up en una tarjeta que nunca has tenido | Cierra la ventana. Gasta con normalidad en las tarjetas Amex existentes durante 3-6 meses, no solicites nada, vuelve a probar cada mes |
| Pop-up en una tarjeta que tuviste hace años | Una vez en la vida; solo una oferta NLL cambia esto. Vigila la app y el correo por una, o elige una tarjeta que no hayas tenido |
| Pop-up, pero quieres los beneficios de la tarjeta de todos modos | Continúa solo si los créditos y las salas VIP por sí solos justifican la cuota; para la Platinum eso significa $895 de créditos en los que gastarías de todos modos |
| Pop-up en la versión personal | Prueba la versión de negocios por separado; la elegibilidad es por tarjeta, aunque un patrón fuerte de velocidad suele bloquear ambas |
| Sin pop-up hoy, se espera una oferta fuerte en unos meses | Mantén el uso estable y las solicitudes en cero hasta que aparezca la oferta, y vuelve a probar la semana en que solicites |
| Pop-up tras una cancelación reciente | Espera más tiempo; los cierres justo después de los bonos son el patrón que Amex pondera más |
Errores comunes
- Hacer clic para continuar. La tarjeta llega, la cuota se cobra, el bono nunca. El pop-up es la última salida gratuita.
- Suponer que un pop-up significa que todas las tarjetas Amex están cerradas para ti. Es por tarjeta. Prueba las demás.
- Volver a solicitar la semana siguiente. Cada solicitud alimenta el detonante de velocidad. Espera, usa las tarjetas, vuelve a probar.
- Cancelar tarjetas para "reiniciar". Los cierres poco después de abrir son el patrón que Amex filtra, y una tarjeta cancelada sigue contando para una vez en la vida.
- Cumplir un requisito de gasto y no volver a usar la tarjeta. El bono-y-abandono es la causa más común de jail para quien nunca tuvo la tarjeta.
- Llamar para discutir. Los representantes no pueden ver ni cambiar la elegibilidad para la oferta de bienvenida. El tiempo y el uso son las únicas palancas.
La opinión del editor
Creemos que el pop-up es lo más honesto que hace cualquier emisor de tarjetas: Amex te dice que el bono no está disponible antes de que gastes una consulta o una cuota en averiguarlo, y la comprobación es gratuita para cada tarjeta de la línea. El problema es que la gente lo trata como un muro cuando es un espejo. Si nunca has tenido la tarjeta y ves el pop-up, Amex está describiendo tu comportamiento reciente — varios bonos, poco gasto ordinario, quizá un cierre — y la cura no es un truco, son tres a seis meses de usar las tarjetas por las que ya pagas cuotas como un cliente normal. Nuestro consejo permanente es hacer la prueba de diez minutos para cada tarjeta Amex que te importe dos veces al año, para que una oferta fuerte nunca te pille encerrado.
Lecturas relacionadas
- La regla de una vez en la vida de Amex explicada — la regla de elegibilidad para la oferta de bienvenida que el pop-up aplica
- La regla de una vez en la vida de Amex explicada — el primer detonante y la excepción NLL
- Tu primer año con Amex — el ritmo que evita el patrón
- Cómo ganar Amex Membership Rewards rápido — las fuentes legítimas una vez que estás libre
- Estrategia de gasto mínimo para bonos de bienvenida — cumplir requisitos con gasto real
- Ofertas de retención de Amex: cómo pedirlas — la alternativa a cancelar una tarjeta que ya no necesitas
Recibe alertas semanales de tarjetas
Digest dominical de bonos elevados. Un email, cero spam.
Tarjetas mencionadas en esta guía
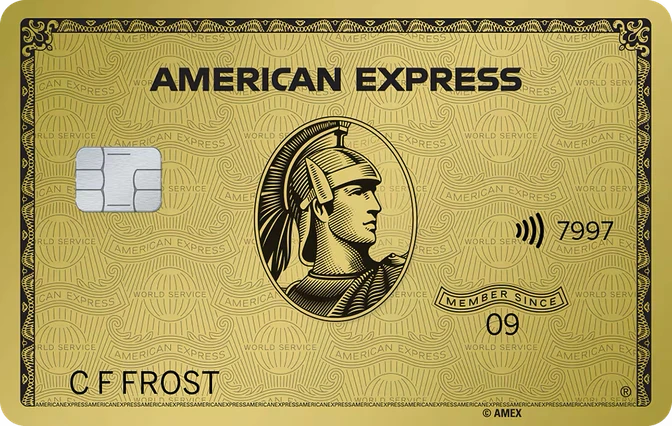
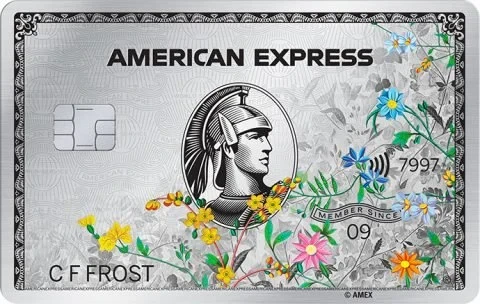
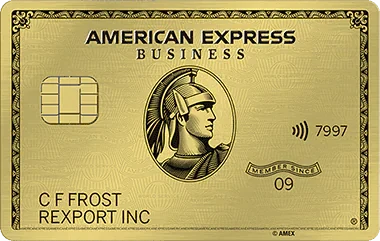
Preguntas frecuentes
¿Qué es el pop-up jail de Amex?
¿Por qué me sale el pop-up de Amex si nunca he tenido la tarjeta?
¿Puedo comprobar si estoy en pop-up jail sin solicitar?
¿Cuánto dura el pop-up jail de Amex?
¿Qué es una oferta NLL (sin lenguaje de por vida) de Amex?
Guías relacionadas
Reglas y mecánica
La regla "once-per-lifetime" de Amex: guía 2026 de elegibilidad, escape hatch y herramienta de prequalification
13 min
Reglas y mecánica
La regla "once-per-lifetime" de Amex: guía 2026 de elegibilidad, escape hatch y herramienta de prequalification
13 min
Estrategia
Tu primer año con Amex: una hoja de ruta de 12 meses para principiantes
12 min
Estrategia
Cómo ganar puntos Amex Membership Rewards rápido en 2026
11 min
Noticias relacionadas
industry · Jun 6, 2026
Apartment Collection by Hilton: lo que los coleccionistas de puntos necesitan saber
amex · Jun 2, 2026
Amex 30% bono Avios: 1,000 MR = 1,300 Avios, cierra ~21 de junio 2026
amex · Jun 2, 2026
Refresh del Amex Gold por su 60 aniversario 2026: ¿Quién gana?
amex · Jun 9, 2026
Amex renombra la Green Card a "Classic Green" en agosto 2026 — qué cambia (spoiler: casi nada)
Tarjetas de este ecosistema
Considering switching?