Mejores Tarjetas Si a Veces Cargas un Saldo (Selección de APR Bajo 2026)
Si cargas un saldo, Wells Fargo Reflect (21 meses al 0%, comisión del 5%) gana para deuda sobre $3,000, Discover it Cash Back (15 meses, comisión introductoria del 3%) gana por un costo de entrada más bajo, Navy Federal More Rewards Amex o PenFed Power Cash Rewards (14.15%-18.00% y 17.99% continuo) ganan si esperas cargar un saldo a largo plazo, Capital One Quicksilver Secured gana si tu historial es demasiado delgado para calificar en otro lado, y Wells Fargo Active Cash (2% de cash back más 12 meses al 0%) gana si solo cargas un saldo ocasionalmente.
En esta página▾
Colección temática
Parte de la colección Guías de puntaje crediticio
Explorar 14 artículos
Si cargas un saldo de mes a mes, una tarjeta de recompensas es la herramienta equivocada para el trabajo. Un punto que vale 1-2¢ ganado en gasto nuevo no puede superar un 22-29% de APR acumulándose sobre un saldo sin pagar — el interés borra la matemática de recompensas en semanas, no meses. Esta guía se salta el discurso del bono de bienvenida y clasifica las opciones menos malas para alguien que, realistamente, va a cargar deuda por un tiempo.
Tres de las seis opciones de abajo no tienen cash back que valga la pena mencionar. Las dos que sí ganan cash back están construidas para que el período de 0% haga el trabajo real, no la tasa de recompensas. Cada APR citado aquí es variable y se fija al momento de la aprobación según tu perfil crediticio — los emisores publican un rango, y dónde caes depende de tu puntaje, ingresos y deuda existente. Todas las cifras fueron verificadas contra los términos de los emisores en agosto de 2026.
Respuesta rápida
Para la mayoría de las personas cargando un saldo, la forma más rápida de detener la hemorragia de intereses es una ventana larga de 0% en una tarjeta de transferencia de saldo — no una tarjeta de recompensas nueva. Qué tarjeta específica depende del tamaño de tu deuda, tu cronograma, y si siquiera puedes ser aprobado todavía.
- Mejor ventana larga de 0%: WF Reflect — 21 meses al 0% APR, comisión de transferencia del 5%.
- Mejor transferencia de saldo con el costo inicial más bajo: Discover it Cash Back — 15 meses al 0% APR, solo 3% de comisión introductoria.
- Mejor APR continuo bajo, credit union (afiliación militar): NFCU More Rewards — 14.15%-18.00% APR continuo, $0 comisión de transferencia.
- Mejor APR continuo bajo, abierto a cualquiera: PenFed Power Cash — 17.99% APR continuo, únete con un depósito de $5.
- Mejor para un historial crediticio delgado: Quicksilver Secured — depósito reembolsable, no requiere historial crediticio.
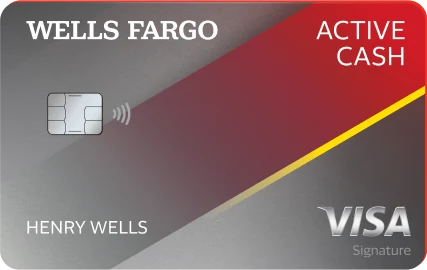
- Mejor si ocasionalmente cargas un saldo pero aún quieres cash back: Active Cash — 2% de cash back plano más una ventana de 0% de 12 meses.
Idea clave: la mejor opción depende de si tu problema es el tamaño de la deuda, la velocidad del pago, las probabilidades de aprobación, o un mes difícil ocasional — no de qué tarjeta tiene el bono de bienvenida más llamativo.
Por qué una tarjeta de recompensas es la herramienta equivocada cuando cargas deuda
Los puntos de recompensas y los cargos de interés vienen de dos fondos de dinero distintos, y confundirlos es el error más caro de esta guía. Una tarjeta que gana 2% de cash back te paga 2% en compras nuevas. El interés te cobra 22-29% APR sobre cualquier saldo que no pagaste — sin importar cómo se generó ese saldo.
Haz el cálculo sobre $5,000 de deuda a un APR continuo típico de tarjeta de recompensas del 24.99%: eso es aproximadamente $104 en interés cada mes, o $1,248 al año, acumulándose sin importar si gastas otro dólar en la tarjeta o no. Una tarjeta de 2% de cash back necesitaría $62,400 de gasto anual nuevo solo para ganar suficientes recompensas y compensar ese único año de interés.
⚠️ El mayor error — Mantener abierta tu tarjeta de recompensas cotidiana para gastar mientras un saldo grande se sienta en ella, con la teoría de que los puntos "lo compensan". El interés sobre el saldo casi siempre es un número más grande que las recompensas sobre el gasto, y los dos nunca se compensan entre sí en tu estado de cuenta.
Idea clave: en $5,000 de deuda al 24.99% APR, pierdes cerca de $1,248 al año en interés — ninguna tasa de cash back realista cierra esa brecha mientras sigues cargando el saldo.
Mejor ventana larga de 0%: WF Reflect
WF Reflect tiene la ventana combinada de 0% más larga del mercado ahora mismo: 21 meses al 0% APR en compras y transferencias de saldo, siempre que las transferencias se registren dentro de los 120 días de apertura. Después de eso, el APR variable continuo cae en 17.49%, 23.99% o 28.24%, dependiendo de tu solvencia crediticia. La comisión de transferencia es 5% del monto movido (mínimo $5), y la cuota anual es $0.
Matemática del punto de equilibrio: en una transferencia de $5,000, la comisión del 5% cuesta $250 por adelantado. Contra un APR de tarjeta de recompensas del 24.99% ($104/mes en interés), esa comisión se paga sola en aproximadamente 2.4 meses. Corre la ventana completa de 21 meses y evitas aproximadamente $2,184 en interés por un costo de $250 — un ahorro neto cercano a $1,934, comparado con dejar esos mismos $5,000 en una tarjeta de recompensas y pagar interés sobre ellos todo el tiempo.
Idea clave: para deuda superior a $3,000 que tomará más de un año en liquidarse, la ventana de 21 meses de WF Reflect gana a una tarjeta más corta y de comisión más barata en dólares totales ahorrados.
Mejor transferencia de saldo con el costo inicial más bajo: Discover it Cash Back
Discover it Cash Back corre una ventana más corta — 15 meses al 0% APR en compras y transferencias de saldo — pero la comisión de transferencia empieza en 3% durante los primeros 60 días de la cuenta abierta, subiendo a 5% después. El APR continuo tras la promo es 17.49%-27.49% variable. Cuota anual: $0.
Matemática del punto de equilibrio: en la misma transferencia de $5,000, la comisión introductoria del 3% cuesta $150 — $100 menos que la de WF Reflect. Contra $104/mes en interés evitado, eso alcanza el equilibrio en menos de 1.5 meses. En 15 meses evitas aproximadamente $1,560 en interés por un costo de $150, dando un neto de aproximadamente $1,410 — un ahorro total menor que WF Reflect porque la ventana es 6 meses más corta, pero cuesta menos entrar, y Discover iguala todo el cash back del primer año en cualquier gasto nuevo que enrutes por la tarjeta.
| WF Reflect | Discover it Cash Back | |
|---|---|---|
| Ventana 0% | 21 meses | 15 meses |
| Comisión de transferencia | 5% (mín $5) | 3% intro (60 días), luego 5% |
| APR continuo | 17.49%–28.24% variable | 17.49%–27.49% variable |
| Costo de comisión en $5,000 | $250 | $150 |
| Mejor para | Deuda sobre $3,000, pago en 12+ meses | Deuda bajo $3,000, pago más rápido, también quieres recompensas |
Idea clave: elige WF Reflect para una ventana más larga en deuda mayor; elige Discover it Cash Back cuando puedas pagar más rápido y quieras una comisión de entrada más baja.
Mejor APR continuo bajo: opciones de credit union y sin adornos
Si no puedes o no quieres solicitar otra tarjeta nueva, o esperas cargar algo de saldo indefinidamente en vez de liquidarlo en una ventana definida, el APR continuo importa más que cualquier promo introductoria. Las credit unions consistentemente superan a los emisores nacionales aquí, porque son propiedad de sus miembros y no compiten en marketing de recompensas.
NFCU More Rewards ofrece un 0.99% APR introductorio por 12 meses solo en transferencias de saldo (no compras) dentro de los 60 días de apertura, con cero comisión de transferencia de saldo. Después del período introductorio, el APR variable continuo es 14.15%-18.00% — de los más bajos de cualquier tarjeta en esta guía, aproximadamente 7-11 puntos por debajo de una tarjeta de recompensas típica. La trampa: la membresía requiere afiliación de servicio activo, veterano, o Departamento de Defensa, o una conexión de familia inmediata/hogar con uno de ellos.
PenFed Power Cash es la opción sin conexión militar: un APR introductorio de 0% por 12 meses en compras y transferencias, una comisión de transferencia del 3%, y un APR continuo 17.99% variable — aún 5-11 puntos por debajo de una tarjeta de recompensas típica. La membresía está abierta a cualquier ciudadano estadounidense o residente permanente que abra una cuenta de ahorros con un depósito de $5.
💡 Pro tip — Revisa la tarjeta de bajo APR de tu propio banco o de una credit union local antes de aplicar en cualquier otro lado. Muchas credit unions regionales publican APR continuos en el rango del 12-16% que nunca aparecen en los rankings nacionales de "los mejores", porque no pagan por posicionamiento.
Matemática del punto de equilibrio solo sobre la tasa continua: en $5,000 cargados a largo plazo (sin ventana introductoria en juego), el techo del 18% de NFCU More Rewards cuesta cerca de $75/mes; el 17.99% de PenFed Power Cash cuesta aproximadamente lo mismo. Compara eso con una tarjeta de recompensas típica al 24.99% ($104/mes) y ahorras aproximadamente $29-30/mes, cerca de $350/año, indefinidamente — sin comisión, sin ventana que rastrear, y sin riesgo de que la tasa regrese una vez que termine una promo.
Idea clave: para saldos que cargarás por un año o más sin una fecha de pago clara, el APR base más bajo de una credit union gana a perseguir otra promo de 0% que quizás no liquides a tiempo.
Mejor para un historial crediticio delgado: Quicksilver Secured
Si tu historial crediticio es demasiado delgado para calificar para cualquier tarjeta de arriba, el cálculo cambia por completo: las probabilidades de aprobación importan más que el APR, porque una tarjeta de 0% intro que rechaza tu solicitud no te ahorra nada. Quicksilver Secured requiere un depósito de seguridad reembolsable desde $200 (Capital One puede permitir más, hasta $1,000+, según tu perfil), reporta a los tres burós, y gana 1.5% de cash back ilimitado — inusual para una tarjeta secured. Cuota anual: $0. APR continuo: 28.99% variable, sin oferta introductoria de 0%.
Matemática del punto de equilibrio: no hay una favorable. Al 28.99%, la tasa continua de esta tarjeta se sitúa por encima del APR típico de tarjeta de recompensas del 24.99% usado a lo largo de esta guía — no es una forma barata de cargar deuda. Su propósito es construir el historial de pagos y utilización que te consigue la aprobación para WF Reflect o PenFed Power Cash en 12-18 meses, no ahorrarte interés hoy. Paga el saldo en su totalidad cada mes si puedes; cargar deuda en una tarjeta secured al 29% mientras tu historial sigue delgado es la peor versión del problema de esta guía, no una solución.
Discover it Secured, históricamente la mejor tarjeta secured que gana recompensas, actualmente está pausada para nuevas solicitudes — Capital One, que adquirió Discover en 2025, confirmó que dejó de aceptar solicitudes en junio de 2026 mientras rediseña el producto para un relanzamiento posterior. Los titulares existentes no se ven afectados.
Idea clave: un historial delgado usualmente significa que el mejor movimiento es minimizar el costo de la tarjeta mientras construyes el historial, no encontrar un APR genuinamente bajo — eso llega con tu siguiente tarjeta, una vez que califiques.
Mejor si ocasionalmente cargas un saldo pero aún quieres cash back: Active Cash
Algunos lectores no encajan en ningún extremo — la mayoría de los meses pagan en su totalidad y quieren una tasa de recompensas real, pero dos o tres meses al año (un trimestre lento, una factura inesperada) cargan un saldo. Active Cash cubre ambos trabajos. Gana un plano 2% de cash back en todo sin categorías rotativas, más un APR introductorio de 0% por 12 meses en compras y transferencias de saldo (las transferencias deben registrarse dentro de 120 días, con una comisión introductoria del 3% durante 120 días, luego 5%). APR continuo tras la promo: 18.49%-28.49% variable. Cuota anual: $0.
Caso de uso real: digamos que una factura inesperada de reparación de $2,000 llega a mitad de año y no puedes pagarla en un solo estado de cuenta. En una tarjeta de recompensas estándar al 24.99% APR, cargar esos $2,000 durante tres meses mientras te pones al día cuesta aproximadamente $125 en interés. En Active Cash dentro de su ventana introductoria, esos mismos tres meses cuestan $0 en interés — sigues dentro de la promo de 12 meses, así que el gasto de emergencia viaja al 0% mientras tu gasto regular sigue ganando 2% de cash back el resto del año.
Idea clave: si cargar saldo en tu caso es ocasional e impredecible en lugar de un proyecto de pago fijo, una sola tarjeta que haga ambos trabajos supera a hacer malabares entre una tarjeta dedicada de 0% y una tarjeta de recompensas separada.
Marco de decisión
| Tu situación | Mejor opción |
|---|---|
| Deuda de $3,000+, tomará 12+ meses en liquidarse | WF Reflect — la ventana más larga gana en interés total ahorrado |
| Bajo $3,000, quieres pagar en menos de un año, también hay gasto nuevo | Discover it Cash Back — comisión de entrada más baja, igualación de cash back del primer año |
| Afiliación militar/DoD, cargarás algo de saldo a largo plazo | NFCU More Rewards — APR continuo más bajo, $0 comisión de transferencia |
| Sin afiliación militar, quieres la tasa de credit union de todos modos | PenFed Power Cash — 17.99% continuo, abierto a cualquiera por $5 |
| Historial crediticio delgado o inexistente, no calificas para las tarjetas de arriba | Quicksilver Secured — enfocada en aprobación, no en APR |
| Mayormente pagas en su totalidad, ocasionalmente cargas saldo por 1-3 meses | Active Cash — 2% de cash back más una red de seguridad de 12 meses |
Idea clave: combina la tarjeta con la forma de tu problema de deuda primero — todo lo demás, incluidas las recompensas, es secundario hasta que el saldo esté bajo control.
Para la mecánica detrás de estos números — qué cuenta como una oferta de 0% real versus interés diferido, y la fórmula exacta del punto de equilibrio — ve 0% APR vs Transferencia de Saldo: Cómo Elegir la Herramienta Correcta. Para una lista más larga de tarjetas enfocadas en transferencias, clasificadas puramente por comisión y duración de ventana, ve las mejores tarjetas de transferencia de saldo de 2026.
Conclusión: cada tarjeta aquí es una herramienta para minimizar el daño mientras pagas la deuda, no una jugada de recompensas. Combina la tarjeta con tu problema específico, aplica para exactamente una, deja de usar la tarjeta que te metió en deuda, y configura un monto de pago automático que liquide el saldo antes de que cierre la ventana. Los APR mostrados aquí son rangos variables fijados al momento de la aprobación; tu tasa real depende de tu perfil crediticio, no del número anunciado.
Recibe alertas semanales de tarjetas
Digest dominical de bonos elevados. Un email, cero spam.
Tarjetas mencionadas en esta guía


Preguntas frecuentes
¿Cuál es la diferencia real entre una tarjeta con 0% APR introductorio y una tarjeta con un APR continuo bajo?
¿Un bono de bienvenida compensa el interés que pagaré mientras cargo un saldo?
¿Qué puntaje crediticio necesito para estas tarjetas?
¿Qué pasa si no pago mi saldo antes de que termine el período introductorio del 0%?
¿Navy Federal o PenFed — cuál es la mejor opción de credit union?
¿Debo cerrar una tarjeta de transferencia de saldo o de APR bajo una vez que la pago?
Guías relacionadas
Reglas y mecánica
0% APR vs Transferencia de Saldo: Cómo Elegir la Herramienta Correcta para tu Deuda
11 min
Selección de tarjetas
Las mejores tarjetas con transferencia de saldo al 0% en 2026: hasta 21 meses sin intereses
14 min
Reglas y mecánica
Cómo evitar la deuda de tarjeta de crédito y las trampas del APR: guía para recién llegados (2026)
11 min
Reglas y mecánica
La utilización de crédito explicada para recién llegados (2026)
13 min
Noticias relacionadas
airlines · Jun 2, 2026
Aeroplan 2026: estatus SQC y devaluación del 1 de junio

amex · Jun 25, 2026
Amex Platinum vs Schwab Platinum: la misma tarjeta de $895, con retiro en efectivo

chase · Jun 10, 2026
Relación de transferencia Chase a Hyatt 4:3: qué significa para la Sapphire Preferred y la Ink Business Preferred

chase · Jun 10, 2026
Chase a Virgin Atlantic: bono del 30% — reserva business de Delta desde 18,000 puntos