Ваш первый год с Chase: roadmap для новичка на 12 месяцев
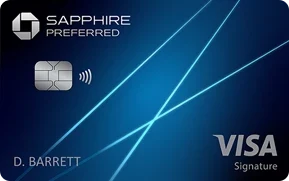
Сначала подайтесь на Chase Sapphire Preferred (она открывает переводы points), добавьте no-fee Freedom карту в течение 2–4 месяцев, рассмотрите Ink Business карту около 6–9 месяца при наличии вычитаемого бизнес-спенда, и сделайте первую редемпцию через transfer-партнёра до годового пересмотра на отметке 12 месяцев.
На этой странице▾
Тематическая коллекция
Часть коллекции Правила банков
Смотреть все 14 статей
Порядок, в котором вы подаёте заявки на Chase-карты, важен не меньше, чем выбор самих карт. Ошибётесь с последовательностью — и потратите слот 5/24 на карту, которая платит хуже, или заработаете cash-back points на карте без AF, которые невозможно превратить в проживание в Hyatt или бизнес-класс. Вот план на 12 месяцев, который избегает обеих ошибок.
Этот roadmap исходит из того, что вы начинаете с нуля Chase-карт и хотите закончить первый год с работающим движком Ultimate Rewards — не просто одной картой, а небольшой системой, которая целенаправленно зарабатывает, переводит и редемптирует. Он построен вокруг трёх ограничений, на которых спотыкается почти каждый новичок: правило Chase 5/24, тот факт, что не каждая Chase-карта может переводить points самостоятельно, и реальность того, что welcome bonus стоит в 3–10 раз больше вашего годового спенда только за первый год, поэтому порядок заявок меняет вашу общую отдачу.
Quick answer
Подавайтесь на Sapphire Preferred первой (она открывает переводы и обычно платит самый крупный бонус относительно $95 fee), добавьте no-AF карту вроде Freedom Unlimited в течение 2–4 месяцев, рассмотрите Ink Business карту в районе 6–9 месяца, если у вас есть самозанятость или побочный доход, и используйте месяцы 9–12, чтобы сделать первую редемпцию через transfer-партнёра и решить, оставлять, апгрейдить или добавлять карты на второй год. В общих чертах:
- Месяц 1: Подайтесь на Sapphire Preferred — якорную карту, которая открывает переводы для всего, что вы добавите позже
- Месяцы 2–4: Добавьте Freedom Unlimited или Freedom Flex (без AF), как только пройдёт первый бонус
- Месяцы 5–9: Если у вас $5 000+/год бизнес-расходов, подлежащих вычету, добавьте Ink Business карту — она не стоит вам слота 5/24 после одобрения
- Месяцы 9–12: Сделайте первую редемпцию через transfer-партнёра, затем решите, апгрейдить ли до Sapphire Reserve, исходя из реального travel-спенда
💡 Pro tip — Подавайтесь на самую ценную карту первой, пока ваш счётчик 5/24 самый низкий. Каждая персональная карта, открытая где-либо ещё (retail-карты, travel-карты других банков), считается в том же 24-месячном окне, поэтому Chase первой в очереди защищает ваши шансы на карту, которая важнее всего.
Ключевой вывод: весь roadmap существует, чтобы решить одну проблему — получить якорную карту первой, добавить дешёвую earning-мощность следующей и не дать 5/24 или "запертым" cash-back points тихо ограничить вашу отдачу за первый год.
Месяц 1: решение по якорной карте
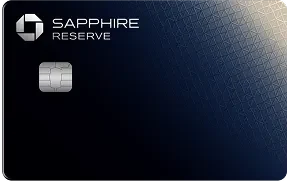
Начните с Sapphire Preferred ($95 AF), если только вы не уверены, что будете путешествовать достаточно в первый год, чтобы оправдать Sapphire Reserve ($795 AF) — для первой Chase-карты это меньшинство заявителей. Preferred сейчас несёт welcome bonus 75 000 Ultimate Rewards после $5 000 спенда за 3 месяца (проверьте актуальное предложение перед подачей — оно колеблется и иногда временно подскакивает выше). Даже при консервативной transfer-ценности 1.5¢/point это многократно перекрывает $95 fee за первый год.
Причина начинать с Sapphire Preferred, а не с карты без fee, не только в бонусе — а в том, что только Sapphire Preferred, Sapphire Reserve и Ink Business Preferred могут переводить Ultimate Rewards авиационным и отельным партнёрам. Каждая другая Chase-карта (Freedom Unlimited, Freedom Flex, Ink Business Cash, Ink Business Unlimited) зарабатывает points, которые сами по себе заперты на cash-back-эквивалентных редемпциях. Держите одну из трёх карт с переводом, и каждый point, заработанный на других Chase-картах, становится transferable в момент, когда попадает на тот же аккаунт Ultimate Rewards.
Подача на якорную карту в месяц 1, пока ваш счётчик 5/24 самый низкий, также защищает шансы — правило Chase 5/24 означает, что заявка, вероятно, будет отклонена, как только вы откроете пять или больше персональных карт (любой emitter) за последние 24 месяца.
Ключевой вывод: Sapphire Preferred первой — не потому что она самая эффектная, а потому что именно она делает каждую другую Chase-карту в вашем кошельке пригодной для перевода.
Месяцы 2–4: добавьте no-AF earner, не тратя слот 5/24, который понадобится позже
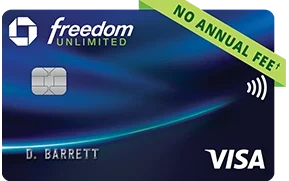
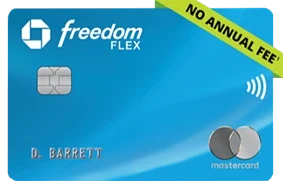
Как только statement по Sapphire Preferred пройдёт и бонус зачислится (обычно через 6–8 недель после выполнения минимального спенда), добавьте Freedom Unlimited или Freedom Flex. Обе без annual fee. Freedom Unlimited зарабатывает плоские 1.5x на всём без категорий для отслеживания; Freedom Flex зарабатывает 5% в ротирующихся квартальных категориях (до $1 500/квартал) плюс 3% на dining и drugstores.
Поскольку у вас уже есть Sapphire Preferred, каждый point, заработанный любой Freedom-картой, автоматически становится transfer-eligible — вы не выбираете между "cash-back картой" и "travel картой", вы наращиваете бесплатный earning-множитель на аккаунт, который уже умеет переводить.
Это также момент, когда большинству новичков стоит приостановить новые заявки на несколько месяцев. Chase не устанавливает жёсткий минимальный интервал между заявками, но эмитенты следят за скоростью подач, и то, что первые два бонуса пройдут, а utilization нормализуется, улучшает шансы одобрения на всё следующее.
⚠️ Главная ошибка — Подаваться на Freedom-карту до Sapphire Preferred. Если вы откроете Freedom Unlimited первой, каждый point, заработанный на ней, будет сидеть как cash-back-эквивалентная ценность, пока вы не добавите карту с переводом — а к тому моменту вы уже несколько месяцев зарабатывали на запертом низком потолке.
Ключевой вывод: карты Freedom — это бесплатная earning-мощность, но только когда у вас уже есть карта с переводом. Ставьте их второй по очереди, не первой.
Месяцы 5–9: решение по бизнес-карте
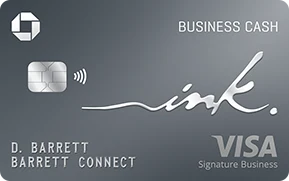
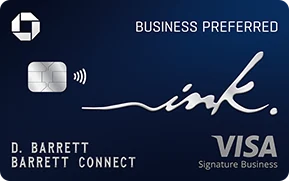
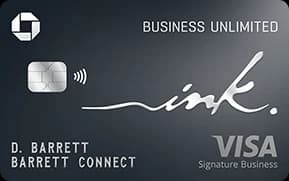
Если у вас есть самозанятость, фриланс-работа или побочный бизнес — даже $5 000–$10 000 в год вычитаемого спенда — это окно для оценки Ink Cash или Ink Preferred. Ink Business Preferred сейчас несёт бонус в диапазоне 90 000–100 000 points после $6 000–$8 000 спенда (повышенные предложения появляются периодически; проверьте актуальную цифру). Ink Business Cash обычно даёт cash-value бонус в диапазоне $500–$1 000 без annual fee.
Деталь, которую новички стабильно упускают: бизнес-карты Ink всё ещё подпадают под правило 5/24 при одобрении — вам нужно быть ниже 5/24, чтобы получить одобрение, — но после одобрения они не добавляются в ваш персональный счётчик 5/24 в будущем. Это делает месяцы 5–9 хорошим окном именно потому, что вы, вероятно, всё ещё ниже 5/24 благодаря двум персональным картам, открытым в месяцы 1–4, а добавление бизнес-карты сейчас не сжигает будущий слот для персональной карты.
Если вы взяли Ink Business Cash или Ink Business Unlimited (без собственной возможности перевода), эти points становятся transferable автоматически, как только у вас есть Sapphire Preferred, Reserve или Ink Business Preferred — тот же механизм, что и с Freedom-картами.
Ключевой вывод: бизнес-карты — единственная категория, которая не стоит вам будущего слота 5/24 — оцените их в середине года, если у вас есть реальный вычитаемый спенд, а не как запоздалую мысль.
Месяцы 9–12: первая редемпция и решение по trifecta
К 9–10 месяцу у вас, вероятно, накопилось 100 000–180 000 объединённых Ultimate Rewards points по всем картам. Это окно, чтобы сделать первую редемпцию через transfer-партнёра, а не давать points копиться бесконечно — выберите конкретную поездку, проверьте transfer-партнёров Chase и забронируйте. Первая редемпция учит о реальной ценности экосистемы больше, чем любое количество чтения.
Примерно на отметке 12 месяцев Sapphire Preferred пересмотрите, оставить ли её как есть, апгрейднуть до Sapphire Reserve или добавить её в полную Chase trifecta (Sapphire + Freedom + Ink). Апгрейд до Reserve окупается только если ваш реальный travel- и dining-спенд превышает примерно $3 000–$4 000/год — см. пороги спенда ниже.
💡 Pro tip — Не давайте points лежать больше 18–24 месяцев без плана. Курсы переводов и award-чарты партнёров меняются без предупреждения; редемпция, которую вы моделировали в месяц 3, может не существовать по той же цене в месяц 18.
Ключевой вывод: первый год не завершён, пока вы не сделали хотя бы одну реальную редемпцию через transfer-партнёра — бонусные points становятся ценностью только когда вы что-то на них бронируете.
Roadmap по месяцам: общая картина
| Месяц | Действие | Карта | Почему такой порядок |
|---|---|---|---|
| 1 | Подать заявку, выполнить минимальный спенд | Sapphire Preferred ($95 AF) | Якорная карта — открывает переводы для всего, что добавится позже |
| 2–4 | Подать заявку, как только пройдёт бонус №1 | Freedom Unlimited или Flex ($0 AF) | Бесплатная earning-мощность, уже transfer-eligible через Sapphire |
| 5–9 | Подать заявку, если есть самозанятость/побочный доход | Ink Business Cash или Preferred | Не стоит будущего слота 5/24 после одобрения |
| 9–10 | Забронировать конкретную поездку | — | Первая реальная редемпция через transfer-партнёра |
| 11–12 | Годовой пересмотр | Оставить / апгрейд до Reserve / собрать trifecta | Решение на основе реального годового спенда, а не догадок |
Ключевой вывод: максимум четыре заявки за первый год, каждая привязана к конкретному разблокированию — якорь, бесплатный earner, бизнес-карта, затем пауза, чтобы реально использовать points.
Decision framework: какой путь подходит вашему спенду
| Ваш профиль годового спенда | Рекомендуемый путь на первый год |
|---|---|
| Менее $15 000/год, без выделенного travel-бюджета | Только Sapphire Preferred + Freedom Unlimited — пропустите Reserve и Ink |
| $15 000–$40 000/год, $2 000–$4 000 на travel/dining | Дуэт Sapphire Preferred + Freedom Unlimited/Flex — потолок для большинства |
| $40 000+/год или $10 000+/год вычитаемого бизнес-спенда | Добавьте Ink Business Preferred или Ink Business Cash, чтобы собрать trifecta |
| 4+ поездки для отдыха в год, хотите lounge access и $300 travel credit | Рассмотрите апгрейд Sapphire Preferred → Reserve, когда travel/dining-спенд превысит ~$3 500/год |
Реальный кейс: первый год Марии в цифрах
Мария открывает Sapphire Preferred в январе, тратит $5 000 за 3 месяца на аренду (через платёжную платформу), продукты и обычные расходы, и зарабатывает welcome bonus в 75 000 points. В апреле, как только бонус зачислен, она добавляет Freedom Unlimited — без AF, 1.5x на всём, и поскольку у неё уже есть Preferred, каждый Freedom point становится transfer-eligible с первого дня.
В июле её фриланс-доход от дизайна достигает $12 000/год, поэтому она подаёт заявку на Ink Cash и зарабатывает cash-value бонус $750 плюс 5% на первые $25 000 объединённых покупок в магазинах офисных товаров, интернете, кабельном и телефоне. К октябрю у неё накопилось примерно 130 000 объединённых points.
Она переводит 60 000 points в World of Hyatt и бронирует четыре ночи в отеле category 4 (retail ~$300/ночь), покрывая примерно $1 050–$1 200 стоимости номера — смешанная ценность около 1.8¢–2¢/point, значительно выше 1¢ cash-back пола. Общая стоимость первого года по двум annual fee: $95 (только Sapphire Preferred — и Freedom, и Ink Cash без AF). Общая извлечённая ценность: только welcome bonus (75 000 + $750 cash-эквивалент) плюс проживание в Hyatt дают $1 800–$2 200 против $95 общей стоимости annual fee.
Ключевой вывод: порог спенда, а не личное предпочтение, должен решать, добавлять ли Ink или апгрейдить до Reserve — смоделируйте свой реальный годовой travel- и бизнес-спенд по таблице выше, прежде чем подаваться на что-либо после первых двух карт.
Итог: самый быстрый путь к работающей системе Chase points — не открывать все карты сразу, а выстроить три заявки за 6–9 месяцев так, чтобы каждая открывала ценность, недоступную предыдущей. Начните с Sapphire Preferred, уважайте 5/24 и не давайте points лежать неиспользованными дольше вашей первой годовщины. Если Chase отклонит заявку по пути, линия reconsideration решает заметную долю первичных отказов. О том, что реально делать с points, когда они у вас есть, см. как редемптировать Ultimate Rewards с максимальной ценностью и что считается travel для $300 credit, когда решаете насчёт апгрейда до Reserve.
Раскрытие: CreditPoints может получить компенсацию, если вы кликнете и будете одобрены на карты, упомянутые в статье. Мы рекомендуем только продукты, которые, по нашему мнению, дают читателям реальную ценность. Подробнее в нашей редакционной политике.
Получай еженедельные оповещения о картах
Воскресный дайджест повышенных бонусов. Одно письмо, ноль спама.
Карты, упомянутые в гайде
Частые вопросы
Какую Chase-карту получить первой новичку?
Считаются ли Chase Ink Business карты в правиле 5/24?
Стоит ли получить Chase Freedom Unlimited раньше Sapphire Preferred?
Какой годовой спенд оправдывает апгрейд до Chase Sapphire Reserve?
Сколько Chase-карт стоит открыть в первый год?
Связанные гайды
Правила и механика
Правило Chase 5/24 (2026): что считается, что нет и как проверить
9 мин
Стратегия
Chase Sapphire Trifecta 2026: 3-карточная комбинация, которая максимизирует Ultimate Rewards (полная математика)
14 мин
Программы лояльности
Chase Ultimate Rewards Transfer Partners 2026: playbook по 14 партнёрам (со sweet spots)
15 мин
Стратегия
Chase Sapphire Preferred vs Chase Sapphire Reserve (2026): какая карта для вас?
10 мин
Похожие новости
chase · Jun 9, 2026
Запуск Chase Disney Inspire Visa: AF $99, welcome $400 — стоит ли слота 5/24?
chase · Jun 2, 2026
Бонус Chase 20% во Flying Blue, май 2026: разбор постфактум
chase · Jun 2, 2026
Chase Ultimate Rewards 2026: кэш-бэк + Points Boost
chase · Jun 10, 2026
Соотношение трансфера Chase → Hyatt 4:3: что это значит для Sapphire Preferred и Ink Business Preferred
Карты этой экосистемы
Considering switching?