Найкращі картки якщо ви іноді несете баланс (Low-APR добірка 2026)
Якщо ви несете баланс, Wells Fargo Reflect (21 місяць під 0%, комісія 5%) виграє при боргу вище $3,000, Discover it Cash Back (15 місяців, вступна комісія 3%) — при нижчому вхідному порозі, Navy Federal More Rewards Amex або PenFed Power Cash Rewards (14.15%-18.00% і 17.99% ongoing) — якщо очікуєте нести баланс довго, Capital One Quicksilver Secured — якщо файл занадто тонкий, а Wells Fargo Active Cash (2% cash back плюс 12 місяців під 0%) — якщо несете баланс лише зрідка.
На цій сторінці▾
Тематична колекція
Частина колекції Кредитний скоринг
Переглянути всі 14 статті
Якщо ви несете баланс з місяця в місяць, rewards-картка — не той інструмент. Point вартістю 1-2¢ на нових витратах не може обігнати 22-29% APR, що нараховуються на непогашений баланс — відсотки стирають математику нагород за тижні, не місяці. Цей гайд пропускає пітч про welcome bonus і ранжує найменш погані варіанти для того, хто, реалістично, нестиме борг якийсь час.
Три з шести карток нижче не мають cash back, про який варто говорити. Дві, що заробляють cash back, побудовані так, що реальну роботу виконує 0%-період, а не rewards rate. Кожен APR тут — змінний і встановлюється при схваленні на основі вашого кредитного файлу: issuer публікує діапазон, а куди саме ви потрапите, залежить від вашого скору, доходу і поточного боргу. Усі цифри звірені з умовами issuer'ів у серпні 2026.
Швидка відповідь
Для більшості, хто несе баланс, найшвидший спосіб зупинити кровотечу відсотків — довге 0%-вікно на balance transfer картці, а не нова rewards-картка. Конкретна картка залежить від розміру боргу, таймлайну і від того, чи схвалять вас взагалі.
- Найкраще довге 0%-вікно: WF Reflect — 21 місяць під 0% APR, комісія за переказ 5%.
- Найкращий balance transfer з мінімальною комісією на вході: Discover it Cash Back — 15 місяців під 0% APR, вступна комісія лише 3%.
- Найкращий ongoing low APR, credit union (military-affiliated): NFCU More Rewards — 14.15%-18.00% ongoing APR, $0 комісія за переказ.
- Найкращий ongoing low APR, відкритий для всіх: PenFed Power Cash — 17.99% ongoing APR, членство за $5 депозиту.
- Найкраща для тонкого файлу: Quicksilver Secured — поворотний депозит, кредитна історія не потрібна.
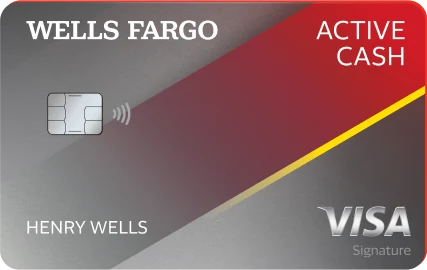
- Найкраща якщо іноді несете баланс, але хочете cash back: Active Cash — 2% flat cash back плюс 12-місячне 0%-вікно.
Ключовий висновок: правильний вибір залежить від того, у чому ваша проблема — розмір боргу, швидкість виплати, шанси на схвалення чи рідкісний важкий місяць — а не від того, у якої картки найяскравіший welcome bonus.
Чому rewards-картка — неправильний інструмент, коли ви несете борг
Rewards points і відсотки за боргом беруться з двох різних грошових пулів, і плутати їх — найдорожча помилка в цьому гайді. Картка з 2% cash back платить вам 2% на нові покупки. Відсотки беруть з вас 22-29% APR на будь-який непогашений баланс — незалежно від того, звідки він взявся.
Порахуємо на $5,000 боргу під типовий ongoing APR rewards-картки 24.99%: це приблизно $104 відсотків щомісяця, або $1,248 на рік, які нараховуються незалежно від того, чи витратите ви ще хоч долар на картку. 2%-картці cash back знадобилося б $62,400 нових річних витрат, просто щоб нагородами покрити ці відсотки за один рік.
⚠️ Головна помилка — Тримати відкритою повсякденну rewards-картку для витрат, поки на ній сидить великий баланс, у теорії що points "компенсують". Відсотки на баланс майже завжди більші, ніж нагороди на витрати, і ці два числа ніколи не взаємозараховуються у вашій виписці.
Ключовий висновок: на $5,000 боргу під 24.99% APR ви втрачаєте близько $1,248 на рік на відсотках — жоден реалістичний cash-back rate не закриває цей розрив, поки ви несете баланс.
Найкраще довге 0%-вікно: WF Reflect
WF Reflect несе найдовше комбіноване 0%-вікно на ринку зараз: 21 місяць під 0% APR на покупки і перекази балансу, за умови що переказ проходить протягом 120 днів з відкриття. Після цього ongoing змінний APR — 17.49%, 23.99% або 28.24%, залежно від вашої кредитоспроможності. Комісія за переказ — 5% від суми переказу (мінімум $5), річна плата — $0.
Розрахунок беззбитковості: на переказі $5,000 комісія 5% коштує $250 авансом. Проти APR rewards-картки 24.99% ($104/місяць відсотків), комісія окупається приблизно за 2.4 місяця. За повне 21-місячне вікно ви уникаєте приблизно $2,184 відсотків ціною $250 — чиста економія близько $1,934 порівняно з тим, щоб залишити ті самі $5,000 на rewards-картці і платити відсотки весь цей час.
Ключовий висновок: для боргу вище $3,000, який потребуватиме більше року на погашення, 21-місячний runway у WF Reflect виграє у коротшої картки з меншою комісією за загальною сумою заощадженого.
Найкращий balance transfer з мінімальною комісією на вході: Discover it Cash Back
Discover it Cash Back дає коротше вікно — 15 місяців під 0% APR на покупки і перекази — але комісія за переказ стартує з 3% у перші 60 днів відкриття акаунта, піднімаючись до 5% після. Ongoing APR після промо: 17.49%-27.49% змінний. Річна плата: $0.
Розрахунок беззбитковості: на тому самому переказі $5,000 вступна комісія 3% коштує $150 — на $100 менше, ніж у WF Reflect. Проти $104/місяць уникнених відсотків це окупається менш ніж за 1.5 місяця. За 15 місяців ви уникаєте приблизно $1,560 відсотків ціною $150, що дає чисту економію близько $1,410 — менше, ніж у WF Reflect за повне вікно, тому що саме вікно на 6 місяців коротше, але вхідний поріг дешевший, і Discover подвоює весь cash back за перший рік на будь-які нові витрати, які ви проведете через картку.
| WF Reflect | Discover it Cash Back | |
|---|---|---|
| 0%-вікно | 21 місяць | 15 місяців |
| Комісія за переказ | 5% (мін $5) | 3% intro (60 днів), потім 5% |
| Ongoing APR | 17.49%–28.24% змінний | 17.49%–27.49% змінний |
| Вартість комісії на $5,000 | $250 | $150 |
| Краще для | Борг вище $3,000, погашення 12+ місяців | Борг нижче $3,000, швидше гасити, хочеться нагород |
Ключовий висновок: обирайте WF Reflect для довшого runway на великому боргу; Discover it Cash Back — коли можете гасити швидше і хочете меншу комісію на вході.
Найкращий ongoing low APR: credit-union і no-frills піки
Якщо не можете чи не хочете подавати заявку на ще одну картку, або очікуєте нести частину балансу безстроково, а не гасити у чітко окресленому вікні, ongoing APR важливіший за будь-яке intro-промо. Credit unions стабільно б'ють національних issuer'ів тут, оскільки належать учасникам і не конкурують маркетингом нагород.
NFCU More Rewards дає 0.99% intro APR на 12 місяців лише на balance transfers (не покупки) протягом 60 днів з відкриття, з нульовою комісією за переказ взагалі. Після цього ongoing змінний APR — 14.15%-18.00% — один з найнижчих у цьому гайді, приблизно на 7-11 пунктів нижче типової rewards-картки. Підступ: членство вимагає приналежності до active-duty, veteran чи Department of Defense, або зв'язку через найближчу родину/домогосподарство.
PenFed Power Cash — вибір без військового зв'язку: 12-місячний intro APR 0% на покупки і перекази, комісія за переказ 3%, і ongoing 17.99% змінний APR — все ще на 5-11 пунктів нижче типової rewards-картки. Членство відкрите будь-якому громадянину чи постійному резиденту США, який відкрив ощадний рахунок з депозитом $5.
💡 Pro tip — Перевірте low-APR картку свого поточного банку чи локального credit union перш ніж подавати заявку кудись ще. Багато регіональних credit unions публікують ongoing APR у діапазоні 12-16%, які ніколи не потрапляють у національні "best of" підбірки, бо не платять за розміщення.
Розрахунок беззбитковості лише за ongoing rate: на $5,000, які несуться довгостроково (без intro-вікна у грі), стеля NFCU More Rewards у 18% коштує близько $75/місяць; 17.99% у PenFed Power Cash коштують приблизно стільки ж. Порівняйте це з типовою rewards-карткою під 24.99% ($104/місяць), і ви заощаджуєте приблизно $29-30/місяць, близько $350/рік, безстроково — без комісії, без вікна для відстеження і без ризику, що ставка повернеться після закінчення промо.
Ключовий висновок: для балансів, які ви нестимете рік і довше без чіткої дати погашення, нижчий standing APR у credit union виграє у гонитви за черговим 0%-промо, яке ви, можливо, не встигнете закрити.
Найкраща для тонкого файлу: Quicksilver Secured
Якщо ваш кредитний файл занадто тонкий для схвалення на будь-яку картку вище, розрахунок змінюється повністю: шанси на схвалення важливіші за APR, тому що 0%-картка, яка відхилить вашу заявку, не заощадить вам нічого. Quicksilver Secured вимагає поворотний депозит від $200 (Capital One може дозволити більше, до $1,000+, залежно від вашого файлу), репортить у всі три бюро і заробляє 1.5% cash back unlimited — незвично для secured картки. Річна плата: $0. Ongoing APR: 28.99% змінний, без intro 0%-пропозиції.
Розрахунок беззбитковості: сприятливого немає. При 28.99% ongoing rate цієї картки сидить вище типового APR rewards-картки 24.99%, що використовується у всьому цьому гайді — це не дешевий спосіб нести борг. Її завдання — побудувати історію платежів, яка дасть вам схвалення на WF Reflect чи PenFed Power Cash через 12-18 місяців, а не заощадити відсотки сьогодні. Гасіть баланс повністю щомісяця, якщо можете; нести борг на secured картці під 29%, поки ваш файл ще тонкий — найгірша версія проблеми цього гайду, а не рішення.
Discover it Secured, історично найкраща rewards secured картка, зараз призупинена для нових заявок — Capital One, що купила Discover у 2025, підтвердила зупинку прийому заявок у червні 2026, поки переробляє продукт для релончу пізніше. Існуючі власники карток не постраждали.
Ключовий висновок: тонкий файл зазвичай означає, що найкращий хід — мінімізувати вартість картки поки будуєте файл, а не шукати реально низький APR — він прийде з наступною карткою, коли пройдете кваліфікацію.
Найкраща якщо іноді несете баланс, але все ще хочете cash back: Active Cash
Деякі читачі не підходять під жодну крайність — більшість місяців гасять повністю і хочуть реальний rewards rate, але два-три місяці на рік (повільний квартал, незапланований рахунок) несуть баланс. Active Cash покриває обидва завдання. Вона заробляє плоскі 2% cash back на все без ротаційних категорій, плюс 12-місячний intro APR 0% на покупки і перекази (перекази протягом 120 днів, при комісії 3% на перші 120 днів, потім 5%). Ongoing APR після промо: 18.49%-28.49% змінний. Річна плата: $0.
Реальний кейс: скажімо, несподіваний рахунок за ремонт на $2,000 приходить у середині року, і ви не можете погасити його за один statement. На стандартній rewards-картці під 24.99% APR несення цих $2,000 три місяці, поки ви надолужуєте, коштує близько $125 відсотків. На Active Cash всередині її intro-вікна ті самі три місяці коштують $0 відсотків — ви все ще всередині 12-місячного промо, тож екстрена витрата їде під 0%, поки ваші звичайні витрати продовжують заробляти 2% cash back весь інший рік.
Ключовий висновок: якщо несення балансу у вас рідкісне і непередбачуване, а не проект з фіксованим погашенням, одна картка, що робить обидва завдання, краща за жонглювання окремою 0%-карткою і окремою rewards-карткою.
Framework рішення
| Ваша ситуація | Найкращий вибір |
|---|---|
| Борг $3,000+, погашення займе 12+ місяців | WF Reflect — найдовший runway виграє за загальною сумою заощаджених відсотків |
| Нижче $3,000, хочете погасити за рік, є й нові витрати | Discover it Cash Back — комісія на вході нижча, cash back match за перший рік |
| Military/DoD-affiliated, нестимете частину балансу довго | NFCU More Rewards — найнижчий ongoing APR, $0 комісія за переказ |
| Немає військового зв'язку, але хочете ставку credit union | PenFed Power Cash — 17.99% ongoing, відкрито всім за $5 |
| Тонкий чи відсутній кредитний файл, не проходите на картки вище | Quicksilver Secured — фокус на схваленні, не на APR |
| Здебільшого гасите повністю, зрідка несете баланс 1-3 місяці | Active Cash — 2% cash back плюс 12-місячна страховка |
Ключовий висновок: спочатку підберіть картку під форму вашої боргової проблеми — усі інші фактори, включно з нагородами, вторинні, поки баланс не під контролем.
Механіку цих цифр — що вважається справжньою 0%-пропозицією проти відкладених відсотків, і точну формулу беззбитковості — див. 0% APR vs переказ балансу: як обрати правильний інструмент. Довший список transfer-орієнтованих карток, ранжованих чисто за комісією і довжиною вікна, див. у найкращих balance transfer картках 2026 року.
Підсумок: кожна картка тут — інструмент мінімізації шкоди поки ви гасите борг, а не rewards-гра. Підберіть картку під свою конкретну проблему, подайте заявку рівно на одну, припиніть використовувати ту картку, що завела вас у борг, і налаштуйте autopay-суму, яка закриє баланс до закінчення вікна. APR тут — змінні діапазони, що встановлюються при схваленні; ваша реальна ставка залежить від вашого кредитного файлу, а не від рекламованого числа.
Отримуй щотижневі сповіщення про картки
Недільний дайджест підвищених бонусів. Один лист, нуль спаму.
Картки, згадані в гайді


Часті питання
У чому реальна різниця між карткою з 0% intro APR і карткою з низьким ongoing APR?
Чи компенсує welcome bonus відсотки, які я заплачу поки несу баланс?
Який кредитний скор потрібен для цих карток?
Що станеться, якщо я не погашу баланс до закінчення 0% intro періоду?
Navy Federal чи PenFed — яку credit union обрати?
Чи закривати balance-transfer чи low-APR картку після погашення?
Пов'язані гайди
Правила і механіка
0% APR vs переказ балансу: як обрати правильний інструмент для боргу
11 хв
Підбірки карток
Найкращі 0% Balance Transfer картки у 2026: до 21 місяця без відсотків
14 хв
Правила і механіка
Як уникнути кредитного боргу та пасток APR: гайд для новачків (2026)
11 хв
Правила і механіка
Кредитне завантаження для новоприбулих: розбір (2026)
13 хв
Схожі новини
airlines · Jun 2, 2026
Aeroplan 2026: статус за SQC та девальвація 1 червня

amex · Jun 25, 2026
Amex Platinum проти Schwab Platinum: та сама картка за $895, але з виводом у кеш

chase · Jun 10, 2026
Коефіцієнт трансферу Chase → Hyatt 4:3: що це означає для Sapphire Preferred та Ink Business Preferred

chase · Jun 10, 2026
Chase → Virgin Atlantic: бонус 30% — бронюй бізнес Delta за 18 000 балів