Лучшие карты если вы иногда несёте баланс (Low-APR подборка 2026)
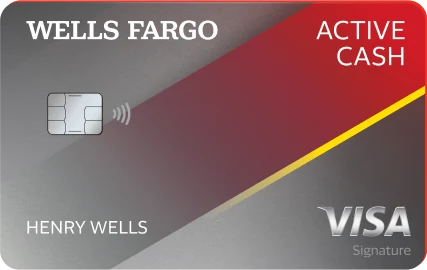
Если вы несёте баланс, Wells Fargo Reflect (21 месяц под 0%, комиссия 5%) выигрывает при долге выше $3,000, Discover it Cash Back (15 месяцев, вступительная комиссия 3%) — при более низком входном пороге, Navy Federal More Rewards Amex или PenFed Power Cash Rewards (14.15%-18.00% и 17.99% ongoing) — если ожидаете нести баланс долго, Capital One Quicksilver Secured — если файл слишком тонкий, а Wells Fargo Active Cash (2% cash back плюс 12 месяцев под 0%) — если несёте баланс лишь изредка.
На этой странице▾
Тематическая коллекция
Часть коллекции Кредитный скоринг
Смотреть все 14 статей
Если вы несёте баланс из месяца в месяц, rewards-карта — не тот инструмент. Point ценой 1-2¢ на новых тратах не может обогнать 22-29% APR, начисляемых на непогашенный баланс — проценты стирают математику наград за недели, не месяцы. Этот гид пропускает питч про welcome bonus и ранжирует наименее плохие варианты для того, кто, реалистично, будет нести долг какое-то время.
Три из шести карт ниже не имеют cash back, о котором стоит говорить. Две, что зарабатывают cash back, построены так, что реальную работу делает 0%-период, а не rewards rate. Каждый APR здесь — переменный и устанавливается при одобрении на основе вашего кредитного файла: issuer публикует диапазон, а куда именно вы попадёте, зависит от вашего скора, дохода и текущего долга. Все цифры сверены с условиями issuer'ов в августе 2026.
Быстрый ответ
Для большинства несущих баланс самый быстрый способ остановить кровотечение процентов — длинное 0%-окно на balance transfer карте, а не новая rewards-карта. Конкретная карта зависит от размера долга, таймлайна и от того, одобрят ли вас вообще.
- Лучшее длинное 0%-окно: WF Reflect — 21 месяц под 0% APR, комиссия за перевод 5%.
- Лучший balance transfer с минимальной комиссией на входе: Discover it Cash Back — 15 месяцев под 0% APR, вступительная комиссия всего 3%.
- Лучший ongoing low APR, credit union (military-affiliated): NFCU More Rewards — 14.15%-18.00% ongoing APR, $0 комиссия за перевод.
- Лучший ongoing low APR, открыт для всех: PenFed Power Cash — 17.99% ongoing APR, членство за $5 депозита.
- Лучшая для тонкого файла: Quicksilver Secured — возвратный депозит, кредитная история не нужна.
- Лучшая если иногда несёте баланс, но хотите cash back: Active Cash — 2% flat cash back плюс 12-месячное 0%-окно.
Ключевой вывод: правильный выбор зависит от того, в чём ваша проблема — размер долга, скорость выплаты, шансы на одобрение или редкий тяжёлый месяц — а не от того, у какой карты самый яркий welcome bonus.
Почему rewards-карта — неправильный инструмент, когда вы несёте долг
Rewards points и проценты по долгу берутся из двух разных денежных пулов, и путать их — самая дорогая ошибка в этом гиде. Карта с 2% cash back платит вам 2% на новые покупки. Проценты берут с вас 22-29% APR на любой непогашенный баланс — независимо от того, откуда он взялся.
Посчитаем на $5,000 долга под типичный ongoing APR rewards-карты 24.99%: это примерно $104 процентов каждый месяц, или $1,248 в год, начисляемых независимо от того, потратите ли вы ещё хоть доллар на карту. 2%-карте cash back понадобилось бы $62,400 новых годовых трат, просто чтобы наградами покрыть эти проценты за один год.
⚠️ Главная ошибка — Держать открытой повседневную rewards-карту для трат, пока на ней сидит крупный баланс, в теории что points "компенсируют". Проценты на баланс почти всегда больше, чем награды на траты, и эти два числа никогда не взаимозачитываются в вашей выписке.
Ключевой вывод: на $5,000 долга под 24.99% APR вы теряете около $1,248 в год на процентах — никакой реалистичный cash-back rate не закрывает этот разрыв, пока вы несёте баланс.
Лучшее длинное 0%-окно: WF Reflect
WF Reflect несёт самое длинное комбинированное 0%-окно на рынке сейчас: 21 месяц под 0% APR на покупки и переводы баланса, при условии что перевод проходит в течение 120 дней с открытия. После этого ongoing переменный APR — 17.49%, 23.99% или 28.24%, в зависимости от вашей кредитоспособности. Комиссия за перевод — 5% от переносимой суммы (минимум $5), годовая плата — $0.
Расчёт безубыточности: на переводе $5,000 комиссия 5% стоит $250 авансом. Против APR rewards-карты 24.99% ($104/месяц процентов), комиссия окупается примерно за 2.4 месяца. За полное 21-месячное окно вы избегаете примерно $2,184 процентов ценой $250 — чистая экономия около $1,934 по сравнению с тем, чтобы оставить те же $5,000 на rewards-карте и платить проценты всё это время.
Ключевой вывод: для долга выше $3,000, который потребует больше года на погашение, 21-месячный runway у WF Reflect выигрывает у более короткой карты с меньшей комиссией по общей сумме сэкономленного.
Лучший balance transfer с минимальной комиссией на входе: Discover it Cash Back
Discover it Cash Back даёт более короткое окно — 15 месяцев под 0% APR на покупки и переводы — но комиссия за перевод стартует с 3% в первые 60 дней открытия аккаунта, поднимаясь до 5% после. Ongoing APR после промо: 17.49%-27.49% переменный. Годовая плата: $0.
Расчёт безубыточности: на том же переводе $5,000 вступительная комиссия 3% стоит $150 — на $100 меньше, чем у WF Reflect. Против $104/месяц избежанных процентов это окупается менее чем за 1.5 месяца. За 15 месяцев вы избегаете примерно $1,560 процентов ценой $150, что даёт чистую экономию около $1,410 — меньше, чем у WF Reflect за полное окно, потому что само окно на 6 месяцев короче, но входной порог дешевле, и Discover удваивает весь cash back за первый год на любые новые траты, которые вы проведёте через карту.
| WF Reflect | Discover it Cash Back | |
|---|---|---|
| 0%-окно | 21 месяц | 15 месяцев |
| Комиссия за перевод | 5% (мин $5) | 3% intro (60 дней), затем 5% |
| Ongoing APR | 17.49%–28.24% переменный | 17.49%–27.49% переменный |
| Стоимость комиссии на $5,000 | $250 | $150 |
| Лучше для | Долг выше $3,000, погашение 12+ месяцев | Долг ниже $3,000, быстрее гасить, хочется наград |
Ключевой вывод: выбирайте WF Reflect для более длинного runway на большом долге; Discover it Cash Back — когда можете гасить быстрее и хотите комиссию поменьше на входе.
Лучший ongoing low APR: credit-union и no-frills пики
Если не можете или не хотите подавать заявку на ещё одну карту, или ожидаете нести часть баланса бессрочно, а не гасить в чётко очерченном окне, ongoing APR важнее любого intro-промо. Credit unions стабильно бьют национальных issuer'ов здесь, поскольку принадлежат участникам и не конкурируют маркетингом наград.
NFCU More Rewards даёт 0.99% intro APR на 12 месяцев только на balance transfers (не покупки) в течение 60 дней с открытия, с нулевой комиссией за перевод вообще. После этого ongoing переменный APR — 14.15%-18.00% — один из самых низких в этом гиде, примерно на 7-11 пунктов ниже типичной rewards-карты. Подвох: членство требует принадлежности к active-duty, veteran или Department of Defense, либо связи через ближайшую семью/домохозяйство.
PenFed Power Cash — выбор без военной связи: 12-месячный intro APR 0% на покупки и переводы, комиссия за перевод 3%, и ongoing 17.99% переменный APR — всё ещё на 5-11 пунктов ниже типичной rewards-карты. Членство открыто любому гражданину или постоянному резиденту США, открывшему сберегательный счёт с депозитом $5.
💡 Pro tip — Проверьте low-APR карту своего текущего банка или локального credit union прежде чем подавать заявку куда-либо ещё. Многие региональные credit unions публикуют ongoing APR в диапазоне 12-16%, которые никогда не попадают в национальные "best of" подборки, потому что не платят за размещение.
Расчёт безубыточности только по ongoing rate: на $5,000, несомых долгосрочно (без intro-окна в игре), потолок NFCU More Rewards в 18% стоит около $75/месяц; 17.99% у PenFed Power Cash стоят примерно столько же. Сравните это с типичной rewards-картой под 24.99% ($104/месяц), и вы экономите примерно $29-30/месяц, около $350/год, бессрочно — без комиссии, без окна для отслеживания и без риска, что ставка вернётся после окончания промо.
Ключевой вывод: для балансов, которые вы будете нести год и дольше без чёткой даты погашения, более низкий standing APR у credit union выигрывает у погони за очередным 0%-промо, которое вы, возможно, не успеете закрыть.
Лучшая для тонкого файла: Quicksilver Secured
Если ваш кредитный файл слишком тонкий для одобрения на любую карту выше, расчёт меняется полностью: шансы на одобрение важнее APR, потому что 0%-карта, которая отклонит вашу заявку, не сэкономит вам ничего. Quicksilver Secured требует возвратный депозит от $200 (Capital One может позволить больше, до $1,000+, в зависимости от вашего файла), репортит во все три бюро и зарабатывает 1.5% cash back unlimited — необычно для secured карты. Годовая плата: $0. Ongoing APR: 28.99% переменный, без intro 0%-предложения.
Расчёт безубыточности: благоприятного нет. При 28.99% ongoing rate этой карты сидит выше типичного APR rewards-карты 24.99%, используемого во всём этом гиде — это не дешёвый способ нести долг. Её задача — построить историю платежей, которая даст вам одобрение на WF Reflect или PenFed Power Cash через 12-18 месяцев, а не сэкономить проценты сегодня. Гасите баланс полностью каждый месяц, если можете; нести долг на secured карте под 29%, пока ваш файл ещё тонкий — худшая версия проблемы этого гида, а не решение.
Discover it Secured, исторически лучшая rewards secured карта, сейчас приостановлена для новых заявок — Capital One, купившая Discover в 2025, подтвердила остановку приёма заявок в июне 2026 пока перерабатывает продукт для релонча позже. Существующие держатели карт не затронуты.
Ключевой вывод: тонкий файл обычно означает, что лучший ход — минимизировать стоимость карты пока строите файл, а не искать реально низкий APR — это придёт со следующей картой, когда пройдёте квалификацию.
Лучшая если иногда несёте баланс, но всё ещё хотите cash back: Active Cash
Некоторые читатели не подходят ни под одну крайность — большинство месяцев гасят полностью и хотят реальный rewards rate, но два-три месяца в год (медленный квартал, незапланированный счёт) несут баланс. Active Cash покрывает обе задачи. Она зарабатывает плоские 2% cash back на всё без ротационных категорий, плюс 12-месячный intro APR 0% на покупки и переводы (переводы в течение 120 дней, при комиссии 3% на первые 120 дней, затем 5%). Ongoing APR после промо: 18.49%-28.49% переменный. Годовая плата: $0.
Реальный кейс: скажем, неожиданный счёт за ремонт на $2,000 приходит в середине года, и вы не можете погасить его за один statement. На стандартной rewards-карте под 24.99% APR несение этих $2,000 три месяца, пока вы наверстываете, стоит около $125 процентов. На Active Cash внутри её intro-окна те же три месяца стоят $0 процентов — вы всё ещё внутри 12-месячного промо, так что экстренная трата едет под 0%, пока ваши обычные траты продолжают зарабатывать 2% cash back весь остальной год.
Ключевой вывод: если несение баланса у вас редкое и непредсказуемое, а не проект с фиксированным погашением, одна карта, делающая обе задачи, лучше жонглирования отдельной 0%-картой и отдельной rewards-картой.
Framework решения
| Ваша ситуация | Лучший выбор |
|---|---|
| Долг $3,000+, погашение займёт 12+ месяцев | WF Reflect — самый длинный runway выигрывает по общей сумме сэкономленных процентов |
| Ниже $3,000, хотите погасить за год, есть и новые траты | Discover it Cash Back — комиссия на входе ниже, cash back match за первый год |
| Military/DoD-affiliated, будете нести часть баланса долго | NFCU More Rewards — самый низкий ongoing APR, $0 комиссия за перевод |
| Нет военной связи, но хотите ставку credit union | PenFed Power Cash — 17.99% ongoing, открыто всем за $5 |
| Тонкий или отсутствующий кредитный файл, не проходите на карты выше | Quicksilver Secured — фокус на одобрении, не на APR |
| В основном гасите полностью, изредка несёте баланс 1-3 месяца | Active Cash — 2% cash back плюс 12-месячная страховка |
Ключевой вывод: сначала подберите карту под форму вашей долговой проблемы — все остальные факторы, включая награды, вторичны, пока баланс не под контролем.
Механику этих цифр — что считается настоящим 0%-предложением против отложенных процентов, и точную формулу безубыточности — см. 0% APR vs перевод баланса: как выбрать правильный инструмент. Более длинный список transfer-ориентированных карт, ранжированных чисто по комиссии и длине окна, см. в лучших balance transfer картах 2026 года.
Итог: каждая карта здесь — инструмент минимизации ущерба пока вы гасите долг, а не rewards-игра. Подберите карту под свою конкретную проблему, подайте заявку ровно на одну, прекратите использовать ту карту, что завела вас в долг, и настройте autopay-сумму, которая закроет баланс до окончания окна. APR здесь — переменные диапазоны, устанавливаемые при одобрении; ваша реальная ставка зависит от вашего кредитного файла, а не от рекламируемого числа.
Получай еженедельные оповещения о картах
Воскресный дайджест повышенных бонусов. Одно письмо, ноль спама.
Карты, упомянутые в гайде


Частые вопросы
В чём реальная разница между картой с 0% intro APR и картой с низким ongoing APR?
Компенсирует ли welcome bonus проценты, которые я заплачу пока несу баланс?
Какой кредитный скор нужен для этих карт?
Что произойдёт, если я не погашу баланс до окончания 0% intro периода?
Navy Federal или PenFed — какой credit union выбрать?
Закрывать ли balance-transfer или low-APR карту после погашения?
Связанные гайды
Правила и механика
0% APR vs перевод баланса: как выбрать правильный инструмент для долга
11 мин
Подборки карт
Лучшие 0% Balance Transfer карты в 2026: до 21 месяца без процентов
14 мин
Правила и механика
Как избежать кредитного долга и ловушек APR: гайд для новичков (2026)
11 мин
Правила и механика
Кредитная загрузка для новоприбывших: разбор (2026)
13 мин
Похожие новости
airlines · Jun 2, 2026
Aeroplan 2026: SQC-статус и девальвация 1 июня

amex · Jun 25, 2026
Amex Platinum против Schwab Platinum: та же карта за $895, но с выводом в кэш

chase · Jun 10, 2026
Соотношение трансфера Chase → Hyatt 4:3: что это значит для Sapphire Preferred и Ink Business Preferred

chase · Jun 10, 2026
Chase → Virgin Atlantic: бонус 30% — бронируй бизнес Delta за 18 000 баллов